FXPulse | Итоги недели 28 сентября – 2 октября: сум окреп, а каналы притока валюты сужаются
Неделя из четырёх торговых дней (1 октября — выходной, День учителя) закончилась укреплением сума: 11 825,40 → 11 772,95, минус 52 пункта, или 0,44%. Это вторая неделя укрепления подряд и самый крепкий курс с 14 сентября. Но если смотреть не на итоговую цифру, а на то, что происходило вокруг, картина куда менее однозначная.
1. Итог недели
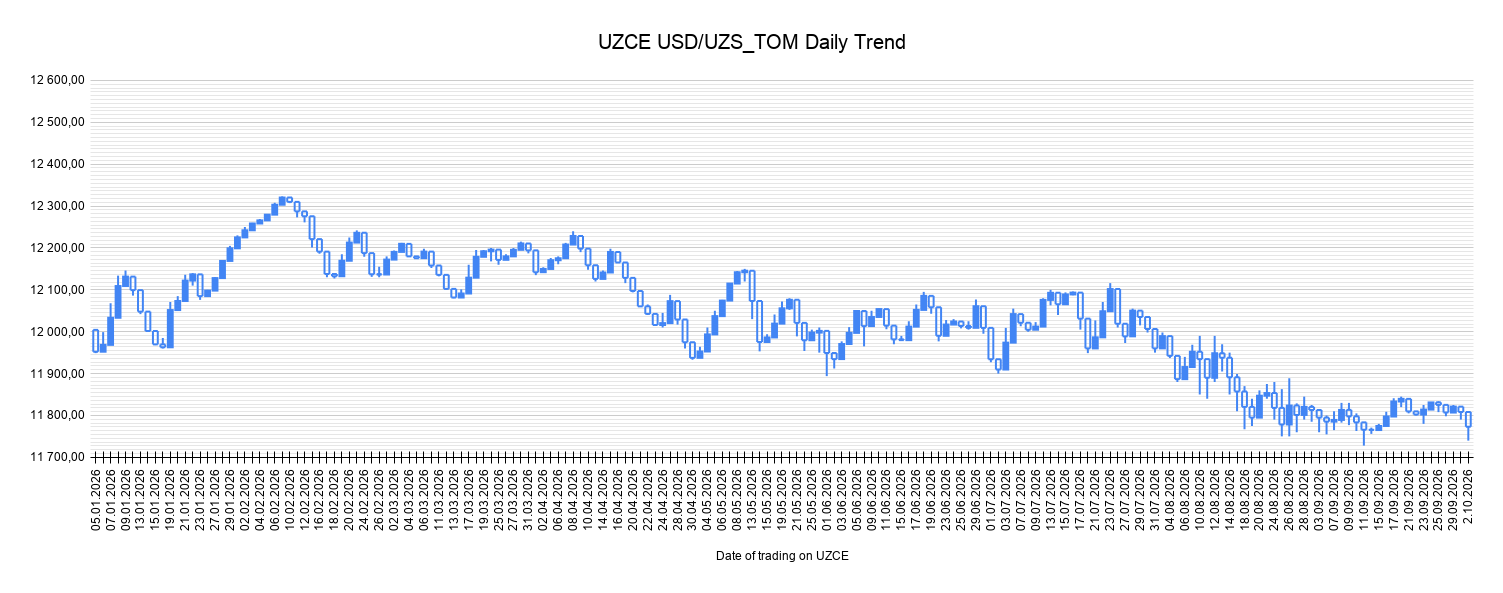
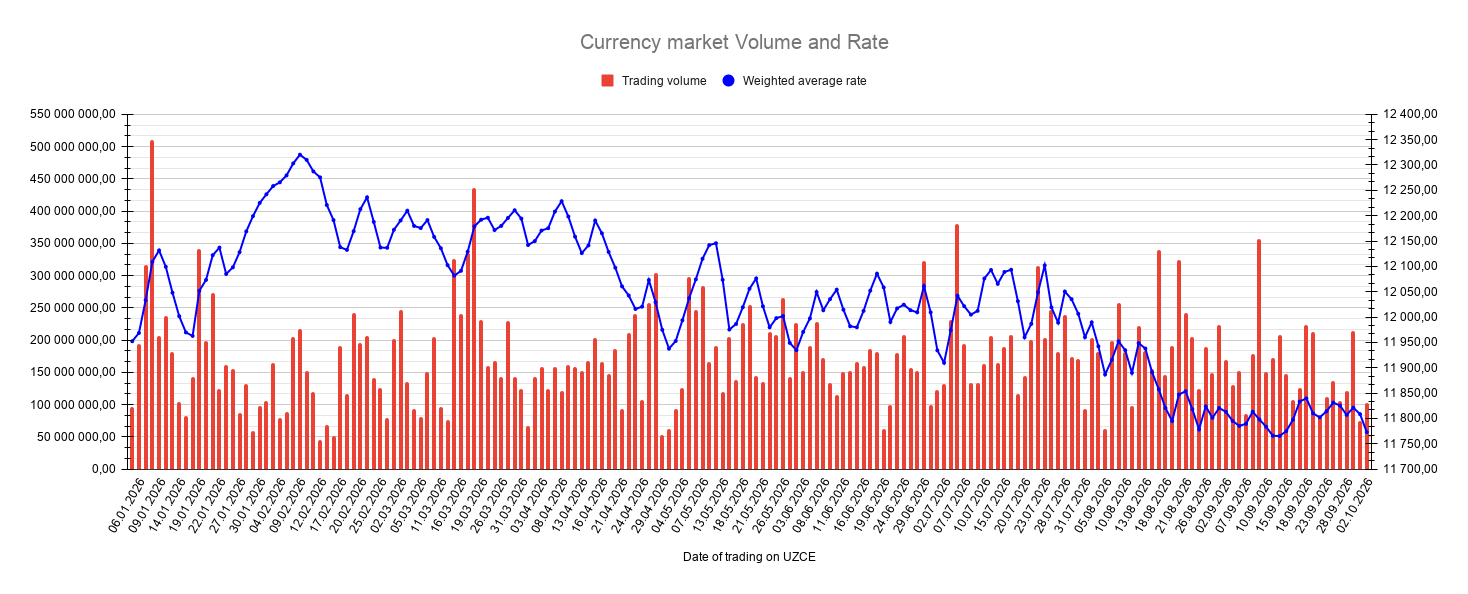
Первые три дня курс топтался в узком коридоре 11 790–11 825. Понедельник — сум крепче, вторник — доллар отыгрывает всё обратно на самом большом объёме недели ($213 млн), среда — снова сум, но на минимальном объёме ($74 млн, меньше всего с 5 августа). Пятница после выходного дала главное движение: курс опустился до 11 740 — ниже не было с 11 сентября — и закрылся на 11 772,95 при объёме $102 млн.
Аукциона открытия биржи не было ни разу за неделю — девять сессий подряд с 22 сентября. Рынок сам ищет цену уже почти две недели.
Внешний фон за неделю — скорее против сума:
- Доллар (DXY) вырос на 0,95%, до 101,93; в четверг доходил до 102,10.
- Доходность 10-летних облигаций США в среду поднималась до ~5,29% — максимумов за многие годы, — но к пятнице после слабых данных по рынку труда вернулась к ~5,18%.
- Индекс валют развивающихся стран снизился на 0,2%.
- Тенге ослаб на 1,3% (442,75 → 448,36), в пятницу внутри дня — до ~451. Это первая неделя ослабления тенге после долгой серии укрепления.
- Рубль немного окреп (−0,25% по USD/RUB), юань почти не изменился — Китай с 1 по 7 октября на каникулах.
- Золото упало на 3,35%, до $4 141 — ниже ориентира $4 250 уже вторую неделю.
- Brent −2%, до $102,25, а внутри недели прошёл путь от ~$106 до ~$97,7.
2. Изменение рыночной структуры
Главное структурное наблюдение недели — разрыв между сумом и соседями. Обычно сум и тенге смотрят в одну сторону: оба зависят от доллара, сырья и денег из России. На этой неделе тенге потерял больше 1%, а сум укрепился на 0,44%. В пятницу разрыв был максимальным: тенге −1,76% за день, сум +0,3%.
Важно, на каком объёме это происходило. В среду сум крепчал на пустом рынке — просто не было покупателей доллара. В пятницу укрепление прошло уже при нормальной активности ($102 млн). Это делает движение весомее: курс не «съехал» сам, его продавили.
При этом граница пока не пробита. Диапазон недели 11 740–11 825 лежит внутри коридора, в котором пара ходит с середины августа. Минимум сентября (11 728) остался нетронутым. Это не пробой вниз, а уверенное движение к нижней границе диапазона.
3. Ликвидность и ставки: работает внутренний фактор
Если искать причину, почему сум не пошёл вслед за тенге, она внутри страны.
ЦБ забирает сумы из системы активнее. РЕПО на изъятие ликвидности 2 октября — 68,9 трлн сум под 14% (на 6 дней из-за праздника), против 62,1 трлн неделей раньше: +11%. Когда регулятор изымает больше свободных сумов, их меньше идёт на покупку валюты.
Короткие деньги прошли круг. Займы между банками на 2–7 дней в понедельник стоили 16% — сказался спрос на деньги под конец месяца. В среду ставка опустилась до 14,29%, в пятницу — до 13,84%: как только месяц закрылся, напряжение полностью спало. Uzonia всю неделю держалась на 13,79–13,80%, примерно на 0,21 п.п. ниже ставки ЦБ. Кривая Uzonia от 7 до 180 дней — 13,81–13,93%: почти плоская, рынок не ждёт ни роста, ни снижения ставок в ближайшие месяцы.
Сумовой долг дорожает. На аукционе ГЦБ 29 сентября (3 года, купон 13%) спрос в 4,4 раза превысил план: заявки на 889,93 млрд сум при плане 200 млрд. Размещено 206,06 млрд по доходности 12,15% — ниже, чем неделей раньше (12,19%). На вторичном рынке цены облигаций за неделю тоже выросли. Оба сигнала смотрят в одну сторону: инвесторы готовы держать сумы дешевле.
Ликвидность банковской системы в нацвалюте выросла с 109,3 до 110,4 трлн сум, пик — 111,0 трлн 29 сентября. Межбанковское РЕПО в пятницу достигло 3,17 трлн сум — максимум недели.
Вывод раздела: на этой неделе курс держал внутренний контур — ставки, изъятие ликвидности, спрос на сумовые бумаги, — а не внешний фон.
4. Проверка гипотез
Подтвердилось. Внутренние деньги сильнее внешнего шума. Мы писали, что пока ЦБ держит ставку и изымает ликвидность, сум устойчив к колебаниям доллара. Неделя это подтвердила: доллар окреп почти на 1%, тенге ослаб на 1,3%, а сум укрепился.
Подтвердилось частично. Ожидание, что слабый тенге потянет сум. Пока нет — но разрыв такого размера редко держится долго, и вопрос переносится на следующую неделю.
Не подтвердилось. Предположение, что отсутствие аукциона открытия биржи означает застой. Без него курс прошёл за неделю 85 пунктов от максимума до минимума, а пятница стала самым сильным днём за три недели.
5. Сценарий на 5–9 октября
Базовый (~55%): 11 740–11 850. Сум удерживает уровни у нижней части диапазона. ЦБ продолжает изымать ликвидность, внешний фон без новых ударов, Китай возвращается с каникул 8 октября спокойно.
Альтернативный (~30%): 11 850–11 950. Сум догоняет слабость тенге. Доллар продолжает расти, золото уходит ниже $4 100, а ожидания по инфляции в США (данные 14 октября) возвращают давление на валюты развивающихся стран.
Хвостовой (~15%): ниже 11 740. Слабость доллара после данных по рынку труда США закрепляется; возобновление экспорта золота или аукционов открытия биржи добавляет предложения валюты.
6. Итог: кто контролирует рынок и где главный риск
Сейчас рынок контролирует внутренний контур. Дорогие сумы, активное изъятие ликвидности и спрос на гособлигации перевешивают и сильный доллар, и слабый тенге.
Главный риск — в том, что одновременно сужаются три канала, по которым в страну приходят доллары. Внешние займы: золотодобытчик отозвал выпуск облигаций на $300 млн. Экспорт золота: в августе — ноль. Наличные переводы из России: лимит на вывоз рублей ужесточён в десятки раз. При этом торговый дефицит продолжает расти. Пока валюта не нужна в больших объёмах, это незаметно. Но если спрос на доллар вернётся — например, вслед за тенге, — подушка окажется тоньше, чем кажется по курсу.
Новости недели
- Россия ужесточила вывоз наличных рублей в Узбекистан. Лимит снижен до 1 млн рублей (~$11 900) вместо эквивалента $100 тыс. Банковские переводы не затронуты, но неформальный канал денег мигрантов сужается.
- Узбекский золотодобытчик отозвал облигации. Multinational Mine Group отказался от дебютного выпуска на $300 млн, сославшись на рыночные условия (по данным источников Bloomberg). Вернуться к инвесторам компания планирует после отчёта за третий квартал.
- Экспорт золота в августе — ноль. С начала года — $2,8 млрд, на 66,3% меньше, чем годом ранее.
- Дефицит внешней торговли за январь–август — $15,6 млрд (в июле было $13,4 млрд); оборот — $57,4 млрд.
- Переводы мигрантов за первое полугодие выросли на 13%, до $9,3 млрд.
- Внешний долг — $84,1 млрд на 1 июля, +16,5% за год. МВФ и ЕБРР призвали учитывать рост заимствований госкомпаний.
- Добыча газа за январь–август упала на 16,3%, нефти — примерно на 2%; импорт бензина вырос примерно в 1,5 раза.
- «Узбекнефтегаз» обсуждает с JPMorgan выпуск облигаций на международном рынке — пока без сроков и объёма.
- ЕБРР: приватизация «Асака» и SQB переведёт большую часть активов банковской системы в частные руки.
- Navoi Mining: выручка за первое полугодие +50%, до $7 млрд, EBITDA +60%; IPO по-прежнему на паузе.
- На бирже открылся рынок валютных корпоративных облигаций — первые выпуски на $30 млн; Fitch подтвердил рейтинг Universalbank на уровне «B-».
- Инвесторы присматриваются к региону: Raiffeisen планирует сделки в Центральной Азии (по данным источников), Cove Capital — интерес к меди Узбекистана, Condor Energies привлекает до ~$47 млн, в том числе на газовую инфраструктуру.
- ЦБ и Всемирный банк обсудили развитие статистики.
- Беларусь: товарооборот с Узбекистаном в 2026 году выйдет на $1 млрд, по оценке белорусской стороны.
- AKFA Aluminium провела 2 октября собрание акционеров по выпуску облигаций на $300 млн в Лондоне; итог пока не объявлен.