FXPulse | Итоги недели 5–9 октября: доллар рос пять дней подряд, сум — самый слабый с 13 августа
За неделю курс прошёл с 11 772,95 до 11 897,90: плюс 124,95 пункта, или 1,06%. Это самое сильное недельное ослабление сума с начала мая (неделя 4–8 мая, тогда +189 пунктов). Доллар дорожал в каждую из пяти сессий, и каждый следующий день рост был больше предыдущего. Курс ЦБ на понедельник, 12 октября, — 11 897,90.
1. Итог недели
Неделя шла по нарастающей:
| День | Открытие | Закрытие | Изменение | Объём |
|---|---|---|---|---|
| Пн, 5 окт | 11 772,95 | 11 778,45 | +5,50 | $106,2 млн |
| Вт, 6 окт | 11 778,45 | 11 790,79 | +12,34 | $145,0 млн |
| Ср, 7 окт | 11 790,79 | 11 809,19 | +18,40 | $156,6 млн |
| Чт, 8 окт | 11 809,19 | 11 846,57 | +37,38 | $16,2 млн |
| Пт, 9 окт | 11 846,57 | 11 897,90 | +51,33 | $164,0 млн |
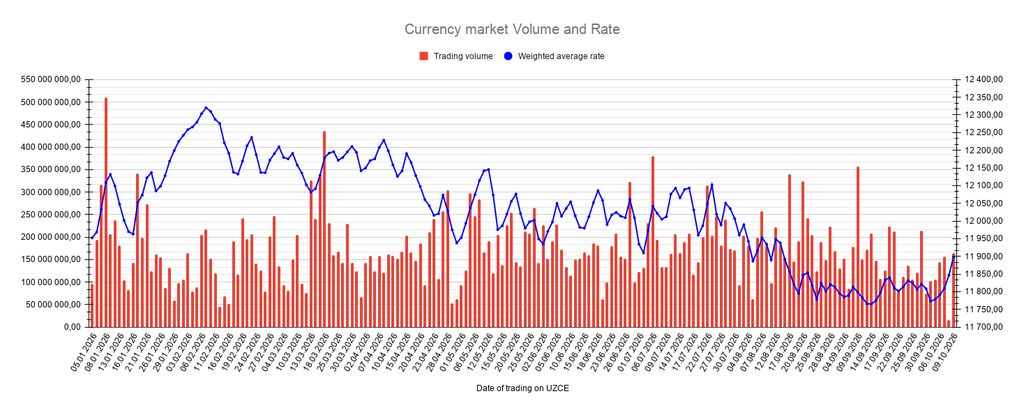
Первые три дня рост был плавным, на нормальных объёмах. В четверг случился странный день: доллар прибавил 37 пунктов, а объём упал до $16,2 млн. Это минимум за всю историю наших данных, с января 2025 года (прежний — $20,1 млн 6 ноября 2025-го). Рост на пустом рынке ничего не доказывает — его легко развернуть.
Пятница ответила на этот вопрос. Торги открылись сразу на 28 пунктов выше курса ЦБ, ниже 11 875 доллар не опускался весь день, а объём вернулся к $164 млн — больше всего с 29 сентября. Рост продолжился, теперь уже на полном рынке.
Четверг и пятница вместе дали 71% всего недельного движения. Диапазон недели — 11 760–11 905, 145 пунктов. Аукциона открытия биржи не было ни разу.
Общий объём за неделю — $588 млн, в среднем $118 млн в день. Это даже немного меньше, чем неделей раньше ($128 млн в день). То есть доллар дорожал не из-за наплыва покупателей, а потому что продавцов на прежних уровнях стало не хватать.
Внешний фон за неделю был против сума:
- Тенге ослаб на 1,2% (448,36 → 453,68) — вторую неделю подряд.
- Рубль ослаб на 1,2% (84,17 → 85,22) — хуже всех среди валют развивающихся стран, по данным Bloomberg.
- Доллар в мире немного окреп: индекс DXY 101,93 → 102,21 (+0,28%).
- Доходность 10-летних облигаций США почти не изменилась, около 5,25%.
- Юань, наоборот, укрепился до 6,6927 после возвращения Китая с каникул.
- Золото выросло на 1,3%, до $4 194, Brent — на 1,6%, до $103,87. Слиток ЦБ (10 г) подорожал с 17 941 000 до 18 040 000 сум (+0,55%).
2. Изменение рыночной структуры
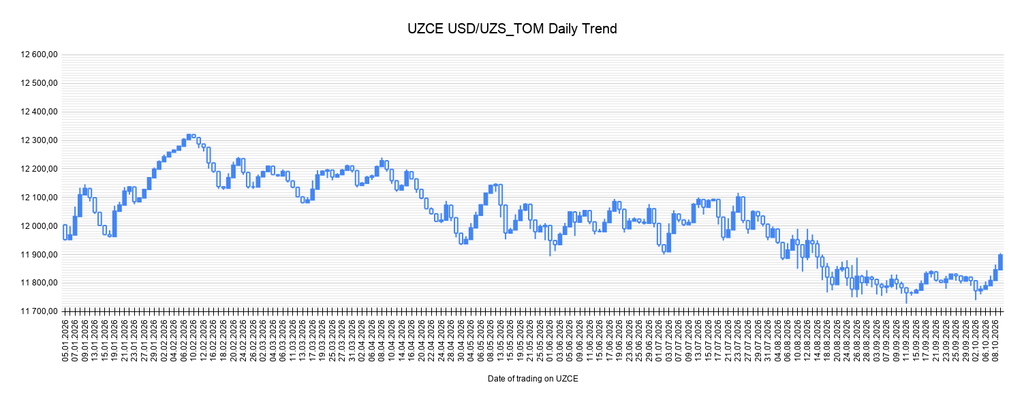
Главное за неделю — курс вышел из коридора, в котором ходил с середины августа. С 17 августа курс закрывал дни в пределах 11 765–11 857, и каждый подъём к верхней границе заканчивался откатом. На этой неделе граница пройдена, а закрытие (11 897,90) — самое высокое с 13 августа (тогда 11 937,89).
Что показывают средние значения курса:
- Средняя за 50 дней — 11 845. Курс закрылся выше неё. Это первый явный сигнал, что тренд на укрепление сума, который шёл с конца июля, сломан.
- Средняя за 100 дней — 11 932. Пока выше курса. Вместе с уровнями 13 августа (11 937–11 948) это ближайшее серьёзное сопротивление.
- Короткие средние (5, 10, 20 дней) — 11 810–11 825. Все остались ниже, курс оторвался от них на 70–90 пунктов. Обычно после такого отрыва движение замедляется или делает паузу.
Уровни на следующую неделю: сопротивление 11 900–11 905 (пятничный максимум), затем 11 932–11 948. Поддержка — 11 875 (пятничный минимум), затем 11 845–11 850.
Пять дней роста подряд — впервые с мая. Тогда серия длилась семь сессий и закончилась резким откатом на следующей неделе. Это не значит, что так будет и сейчас, но напоминает: после серии без пауз рынок обычно берёт передышку.
3. Ликвидность и ставки
Самое интересное на этой неделе — сум ослаб, хотя внутри страны условия для него стали даже жёстче.
ЦБ забрал из системы ещё больше сумов. РЕПО на изъятие ликвидности 8 октября — 75,07 трлн сум под 14% на 7 дней, против 68,90 трлн неделей раньше: +9%. Всего на 8 октября ЦБ держал изъятыми 100,04 трлн сум против 93,69 трлн на 2 октября.
Свободных денег у банков стало меньше. Остатки банков в ЦБ снизились с 25,49 до 23,14 трлн сум. 7 октября они даже опускались ниже нормы усреднения обязательных резервов — на 1,8 трлн. Общая цифра ликвидности (119,2 → 123,2 трлн) выросла, но только за счёт того, что ЦБ изъял больше. Тратить на валюту банкам стало не легче, а сложнее.
Ставки стабильны. Uzonia — 13,80% всю неделю, в четверг 13,79%, примерно на 0,2 п.п. ниже ставки ЦБ (14%). Кривая Uzonia от 7 до 180 дней — 13,81–13,94%, почти плоская: рынок не ждёт изменения ставки в ближайшие месяцы. Однодневные межбанковские кредиты — 13,79–13,85%, около 1–1,1 трлн сум в день. Межбанковское РЕПО — 2,2–2,7 трлн сум в день, в пятницу 0,9 трлн на выходные.
Спрос на гособлигации чуть остыл. 6 октября Минфин разместил:
- 3-летние облигации (купон 13%): заявки на 845 млрд сум по номиналу при плане 300 млрд, продано 245 млрд. Средняя доходность — 12,20%. Неделей раньше заявки превышали план в 4,4 раза, а доходность была 12,15%. Сейчас спрос в 2,8 раза выше плана, а доходность немного выше.
- Годовые бумаги: продан весь объём — 100 млрд сум по номиналу, заявки на 150 млрд, доходность 12,05%. В конце лета доходность годовых опускалась примерно до 11,7%, с тех пор понемногу растёт.
- 8 октября прошло доразмещение 3-летних: продано 100 млрд из 300 предложенных, один участник, 12,20%.
На вторичном рынке 8 октября прошла одна сделка по 3-летнему выпуску (погашение в 2029 году) по цене 102,09% от номинала — это примерно 12,1% доходности, чуть ниже первичного рынка. Но сделка единичная, на 1 млрд сум, большого веса у неё нет.
Вывод раздела: внутренний контур на этой неделе работал на сум — ЦБ изымал больше, свободных денег у банков стало меньше, ставки высокие. И всё равно сум ослаб. Значит, давление пришло не со стороны лишних сумов, а со стороны спроса на доллар.
4. Проверка гипотез
Не подтвердилось. Неделей раньше мы писали, что курс держат внутренние деньги и они сильнее внешнего шума. На этой неделе внутренний контур стал ещё жёстче, а сум всё равно ослаб на 1%. Внутренние деньги могут сглаживать движение, но сами по себе не удерживают курс, если спрос на валюту растёт.
Подтвердилось. Мы писали, что разрыв между сумом и тенге редко держится долго. Так и вышло: тенге за две недели ослаб примерно на 2,5%, и сум пошёл следом.
Сценарии. Базовый сценарий прошлой недели (11 740–11 850) не сработал. Реализовался альтернативный — 11 850–11 950 (закрытие 11 897,90), с вероятностью ~30%. Сработали не все его условия: золото не упало ниже $4 100, а выросло. Главным оказалось ослабление соседей — тенге и рубля.
5. Сценарий на 12–16 октября
Аукционов ГЦБ на следующую неделю не объявлено. Главное внешнее событие — данные по инфляции в США в среду, 14 октября.
Базовый (~55%): 11 870–11 960. Рост замедляется. Курс проверяет зону 11 932–11 948 (средняя за 100 дней и уровни 13 августа), но без резкого ускорения. Объёмы нормальные, тенге и рубль без новых сильных движений.
Альтернативный (~25%): 11 820–11 880. Сум частично отыгрывает. Спрос на доллар выдыхается после пятидневного роста, курс откатывается к пробитой границе 11 845–11 850. Поддержкой могут стать стабилизация тенге и спокойные данные по инфляции в США.
Хвостовой (~20%): 11 960–12 050. Рост ускоряется. Высокая инфляция в США укрепляет доллар, тенге и рубль продолжают слабеть, а объёмы на бирже остаются выше $150 млн в день.
6. Итог: кто контролирует рынок и где главный риск
На этой неделе рынок контролировал спрос на доллар. ЦБ изымал больше сумов, ставки высокие, свободных денег у банков стало меньше — а курс всё равно вырос пять дней подряд. Пятница показала, что этот спрос реальный: рост прошёл на большом объёме и закрылся у максимума дня.
Главный риск — в том, что основа для спроса на валюту остаётся. Дефицит торговли с начала года — $11,7 млрд, почти вдвое больше, чем год назад. Импорт бензина и газа дорожает, выручка от экспорта газа падает. Резервы за сентябрь снизились на $5,5 млрд — в основном из-за подешевевшего золота, но запас прочности всё равно стал тоньше. А инфляция в сентябре ускорилась до 0,7% за месяц. Пока тенге и рубль слабеют, а внутри страны есть устойчивый спрос на импорт, сум остаётся под давлением. Вопрос следующей недели — сделает ли курс паузу у 11 932–11 948 или пройдёт её.
Новости недели
Узбекистан
- Инфляция в сентябре ускорилась. Цены за месяц выросли на 0,7% (в августе — 0,2%), за год — на 6,4% (в августе — 6,2%). Непродовольственные товары и услуги дорожают на 7% в год. С начала года — 4,2%. Шансы на скорое снижение ставки ЦБ снизились.
- Резервы снизились на $5,5 млрд. На 1 октября — $66,6 млрд против $72,1 млрд месяцем раньше. При этом золота в резервах стало больше — 14,34 млн унций против 14,1 млн. Основная причина снижения — подешевевшее в сентябре золото.
- Денежная масса растёт быстрее. В сентябре — +38,4% за год (в августе — +35,0%).
- Дефицит торговли за январь–август — $11,7 млрд, на 93% больше, чем год назад. Импорт +16,3% (до $34,5 млрд), экспорт −3,4% (до $22,9 млрд). Без учёта золота экспорт вырос на 28,7%.
- Энергобаланс ухудшается. За январь–август выручка от экспорта газа упала на 34,8%, добыча газа — на 16,3%. Импорт бензина вырос на 48,6%, расходы на импорт газа — на 15,2%.
- Исламский банк развития выделяет $317 млн: $115 млн на ветровую электростанцию с накопителями энергии в Кунграде, остальное — на проект в сельском хозяйстве.
- Fitch: новый режим урегулирования проблемных банков вряд ли коснётся госбанков. Кредиторы частных банков на помощь государства рассчитывать не могут.
- Fitch присвоил Orient Finans Bank рейтинг «B+» со стабильным прогнозом.
- Uzum рассматривает первый выпуск еврооблигаций — возможно, уже до конца 2026 года (сооснователь компании в интервью Bloomberg).
- Condor Energies увеличила финансирование до C$70 млн, в том числе на газовую инфраструктуру в Узбекистане.
- ЦБ ограничит списание долгов с банковских карт — параметры пока не раскрыты.
- Всемирный банк ожидает, что Узбекистан сохранит самые высокие темпы роста экономики в регионе.
Мир и регион
- ФРС: протокол сентябрьского заседания показал, что часть членов допускает дальнейшее повышение ставки.
- Ормузский пролив: в пятницу атакован газовоз — нефть и золото подскочили.
- Россия: Минфин увеличил покупку валюты и золота до 12,7 млрд рублей в день (с 2,5 млрд) с 7 октября по 6 ноября. Инфляция в сентябре — 6,35% за год.
- Китай: юань — на максимуме за четыре года к корзине валют.