Страховка от скачков курса: что предлагает проект новой компании по управлению валютными рисками
На портале публичного обсуждения проектов нормативных актов появился проект постановления президента «О создании компании по управлению валютными и процентными рисками». Сразу оговорка: это проект (версия V-2), номер и дата постановления в нём пока не проставлены. Документ может измениться, и всё, что описано ниже, — это то, что предлагается, а не то, что уже решено.
Но даже в таком виде он стоит внимательного чтения: если его примут, у бизнеса впервые появится нормальный рынок защиты от курсовых скачков.
Что такое хеджирование — простыми словами
Представьте компанию, которая взяла кредит в долларах, а выручку получает в сумах. Пока курс спокойный, всё нормально. Но если доллар вырастет на 10%, долг для неё станет на 10% тяжелее — без какой-либо вины самой компании.
Хеджирование — это страховка от такого сюрприза. Компания заранее договаривается с контрагентом, по какому курсу (или по какой ставке) она будет рассчитываться через полгода или год. Инструменты для этого называют деривативами: форварды, свопы, опционы. Страховка стоит денег, но взамен компания точно знает, сколько заплатит.
Чтобы такая страховка работала, нужен тот, кто её продаёт и всегда готов назвать цену. Сегодня это в основном банки и международные институты, и рынок остаётся узким. Проект как раз пытается закрыть этот пробел.
Почему именно сейчас
Три факта делают тему актуальной.
Первый — курс сума плавает, а ЦБ в стратегии валютных операций от 11 сентября прямо пообещал не рисовать курс и вмешиваться всё реже по мере развития рынка. Чем меньше регулятор сглаживает колебания, тем нужнее бизнесу собственная страховка.
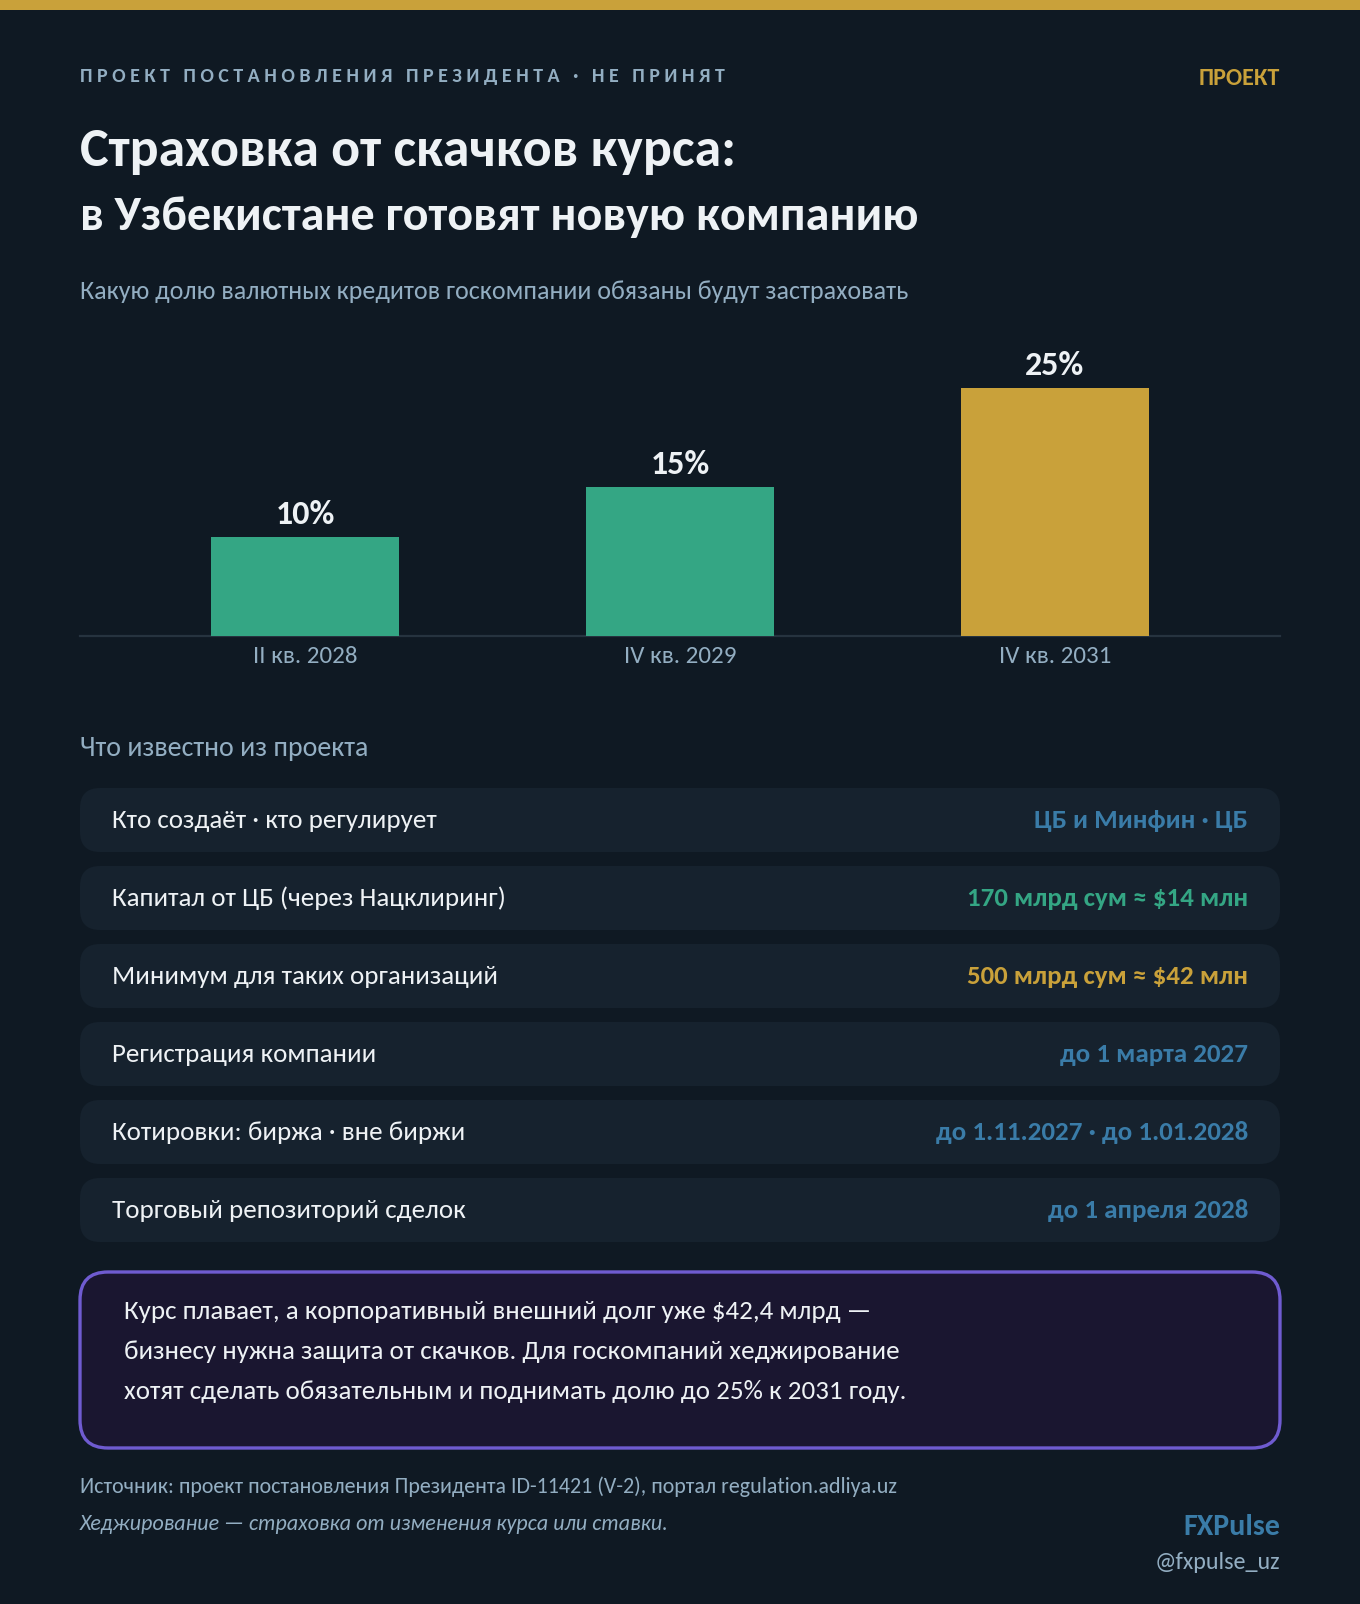
Второй — внешний долг. По обзору платёжного баланса ЦБ за первое полугодие, корпоративный внешний долг составил $42,4 млрд, то есть больше государственного ($41,7 млрд). Это займы компаний и банков без госгарантий, и обслуживать их приходится в валюте.
Третий — инфраструктура уже строится с нескольких сторон: по сообщениям СМИ, в сентябре начался практический этап внедрения фьючерсной торговли на бирже UZEX с участием Phillip Capital. Новая компания в этой картине — недостающее звено, то есть участник, который должен постоянно давать цены на страховку.
Что именно предлагается
Проект описывает компанию как акционерное общество, создаваемое по предложению ЦБ и Минфина. Центральный банк при этом становится органом, который регулирует и контролирует такие организации.
Чем она будет заниматься:
- заключать сделки с деривативами напрямую с Минфином, банками, международными финансовыми институтами и компаниями;
- постоянно давать котировки по деривативам на валютном и денежном рынках, чтобы на рынке всегда была ликвидность, то есть маркет-мейкерская функция;
- следить, чтобы цены хеджирования на внутреннем и международном рынках не расходились.
Полномочия широкие: участие в операциях межбанковского денежного рынка, покупка и продажа валюты на бирже и вне её, привлечение денег выпуском ценных бумаг внутри страны и на международных рынках, получение международного кредитного рейтинга, открытие счетов за рубежом, привлечение иностранных экспертов и международной компании-вендора для учёта и расчётов по сделкам.
Капитал: 170 млрд сум и вопрос без ответа
Центральный банк в течение трёх месяцев направит 170 млрд сум в капитал «Национального клирингового центра» — именно из этих средств формируется капитал новой компании. Это около $14 млн по курсу примерно 11,8 тыс. сум за доллар. Минимальный уставный капитал для организаций такого типа проект устанавливает на уровне 500 млрд сум, то есть около $42 млн.
На фоне $42 млрд корпоративного валютного долга это скромные цифры. В проекте не раскрыто, как будет закрыта разница между 170 и 500 млрд сум: за счёт других акционеров, дополнительных вложений или иначе. Моя гипотеза — такая компания не сможет держать крупные открытые позиции, и скорее всего её модель — посредник, который страхует свои сделки на международном рынке. Но это моя трактовка, в самом тексте её нет.
Главная норма: госкомпании обязаны страховаться
Самая жёсткая часть проекта касается крупных предприятий, где доля государства 50% и выше и которые названы системно значимыми. Для них предлагается:
- сделать наличие стратегии управления валютным и процентным риском обязательным условием при утверждении финансовых планов (Минфин, срок — до 1 января 2028);
- ввести обязательное хеджирование части их кредитов в иностранной валюте через деривативы, причём доля будет расти по этапам: 10% к II кварталу 2028 года, 15% к IV кварталу 2029 года и 25% к IV кварталу 2031 года.
Логика понятна: валютные долги госкомпаний в итоге ложатся на бюджет. В целях проекта прямо сказано, что защита от процентных и курсовых рисков нужна, чтобы обязательства таких компаний перед бюджетом оставались устойчивыми. Сначала обязательной становится страховка для госкомпаний, и это же создаёт стабильный спрос на услуги новой компании.
Дорожная карта по датам
| Срок | Что должно быть сделано |
|---|---|
| 1 марта 2027 | Устав, госрегистрация, размещение в Ташкенте, наблюдательный совет с независимым большинством |
| 1 июля 2027 | Поправки в законы «О Центральном банке» и «О валютном регулировании» (право компании покупать и продавать валюту на бирже и вне её); зарубежные счета |
| 1 августа 2027 | Стратегия и политика управления рисками; доработка банковских систем для учёта сделок и ежедневной переоценки |
| 1 октября 2027 | Нормативная база надзора; поэтапное приведение пруденциальных требований к деривативам к стандартам Базельского комитета; упрощённые типовые договоры для компаний и банков; отношения с зарубежными банками |
| 1 ноября 2027 | Маркет-мейкинг на биржевой площадке; расчёты через ЦБ; инвестиционная политика компании |
| 1 декабря 2027 | Инфраструктура сделок с международным вендором |
| 1 января 2028 | Механизм постоянных внебиржевых котировок; обязательная стратегия риск-менеджмента у госкомпаний |
| 1 апреля 2028 | Торговый репозиторий — единая система учёта сделок с деривативами на бирже |
| 2032 | Международные кредитные рейтинги (S&P, Moody’s, Fitch); завершение этапов обязательного хеджирования |
Отдельным блоком идёт обучение: конференции, повышение квалификации сотрудников за рубежом, привлечение специалистов с опытом в зарубежных органах, которые регулируют деривативы.
Идея не новая
20 августа 2021 года президент на встрече с предпринимателями уже объявлял, что при Минфине будет создана компания по управлению валютным риском с филиалами в регионах. Тогда речь шла в первую очередь о конвертации валютных ресурсов банков в сумы, чтобы бизнес мог получать длинные кредиты в национальной валюте. Нынешний проект устроен иначе: он про деривативы и маркет-мейкинг, а не про конвертацию, и о филиалах в нём ничего нет. Судя по названию и функциям, это продолжение той идеи, но в самом проекте ссылки на 2021 год нет, поэтому прямой связи утверждать я бы не стал.
Вопросы, которые проект оставляет открытыми
Источник капитала. Как будет закрыта разница между 170 млрд сум и минимумом в 500 млрд.
Двойная роль ЦБ. Он одновременно регулирует такие организации и является источником их капитала. Смягчающий момент — требование, чтобы большинство в наблюдательном совете, включая председателя, составляли независимые члены.
Условия для малого и среднего бизнеса. В проекте ничего не сказано о тарифах, доступности и субсидировании страховки, а именно ради предпринимателей идея объявлялась в 2021 году. Скорее всего, это решат уже на уровне регулирования.
Конкуренция с банками. Сегодня часть таких инструментов предлагают банки. Как новая компания впишется в рынок, не конкурируя с ними, а дополняя их, проект не объясняет.
Что это значит
Переход к плавающему курсу сам по себе не делает жизнь бизнеса проще: курс начинает двигаться, а защититься от этого почти нечем. Проект пытается построить недостающую часть конструкции — рынок страховки. Обязательное хеджирование для госкомпаний даёт ему первый устойчивый спрос.
Сроки при этом длинные: основные элементы запланированы на 2027–2028 годы, а международный рейтинг — на 2032-й. Проверять придётся не слова, а то, какие цены компания начнёт давать, насколько они будут доступны не только госкомпаниям и как её появление скажется на банках.
*Источник: проект постановления Президента Республики Узбекистан «О создании компании по управлению валютными и процентными рисками», ID-11421 (V-2), портал regulation.adliya.uz. Текст доступен на узбекском языке, формулировки в пересказе авторские.
Дополнительно: стратегия валютных операций и интервенций ЦБ на 2026–2030 годы; обзор платёжного баланса ЦБ за I полугодие 2026 года; сообщение пресс-службы президента от 20.08.2021.*