FXPulse | Итоги недели 12–16 октября: курс выше 12 000, сум — самый слабый с 23 июля
Неделя закрылась на 12 055,90 против 11 897,90 неделей раньше: плюс 158 пунктов, или 1,33%. Это самое сильное недельное ослабление сума с начала мая. Доллар дорожал все пять дней, а за две недели прибавил 283 пункта (+2,4%). Курс ЦБ на понедельник, 19 октября, — 12 055,90.
Главное в этой неделе даже не цифры, а то, на каком фоне они получились. Доллар в мире подешевел, доходность американских облигаций снизилась, рубль стал лучшей валютой развивающихся стран, тенге окреп. Почти всё внешнее было за сум — а он ослаб сильнее, чем неделей раньше.
1. Итог недели
| День | Открытие | Закрытие | Изменение | Объём |
|---|---|---|---|---|
| Пн, 12 окт | 11 897,90 | 11 899,30 | +1,40 | $69,8 млн |
| Вт, 13 окт | 11 899,30 | 11 913,35 | +14,05 | $148,0 млн |
| Ср, 14 окт | 11 913,35 | 11 963,16 | +49,81 | $114,0 млн |
| Чт, 15 окт | 11 963,16 | 12 011,65 | +48,49 | $140,7 млн |
| Пт, 16 окт | 12 011,65 | 12 055,90 | +44,25 | $113,4 млн |
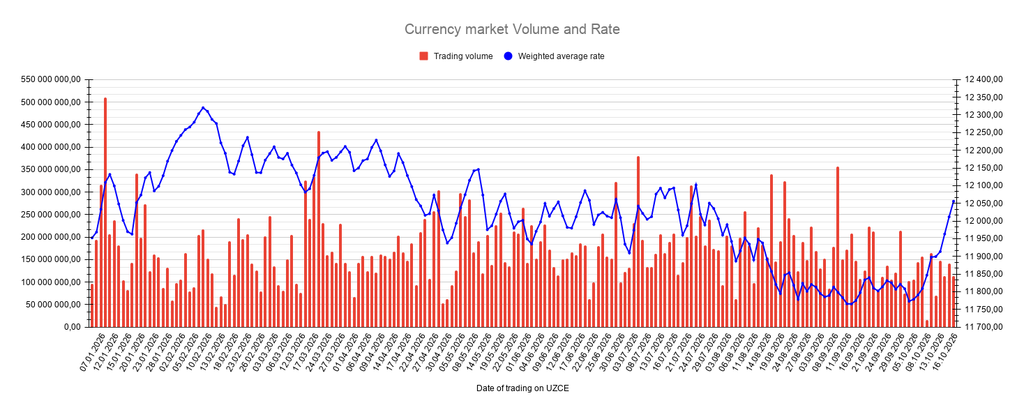
Понедельник был паузой: курс почти не сдвинулся, объём упал до $70 млн. Во вторник спрос вернулся. А со среды пошли три дня подряд примерно по +45–50 пунктов, и каждый из них торговался весь день выше курса ЦБ — ниже доллар просто не опускался.
Наши дневные карточки показывали ту же картину: рост шёл в течение дня, к закрытию курс почти всегда добавлял ещё немного.
Диапазон недели — 11 890–12 064, 174 пункта. Шире было только на неделе 29 июня. Общий объём — $586 млн, почти как неделей раньше ($588 млн). Аукциона открытия биржи не было ни разу.
Внешний фон, пятница к пятнице:
- Доллар в мире подешевел: индекс DXY 102,21 → 101,84 (−0,37%). Закончилась четырёхнедельная серия его роста.
- Доходность 10-летних облигаций США снизилась примерно с 5,25% до 5,10%.
- Рубль окреп на 2,0% (85,22 → 83,49) — лучшая валюта развивающихся стран за неделю, по данным Bloomberg.
- Тенге окреп на 0,3% (453,68 → 452,24).
- Золото — $4 194 → $4 166 (−0,7%), с провалом до $4 105 в среду.
- Brent — $103,87 → $109,86 (+5,8%). Единственный внешний фактор, который играл против сума.
- Слиток ЦБ (10 г): 18 040 000 → 18 057 000 сум (+17 000).
2. Изменение рыночной структуры
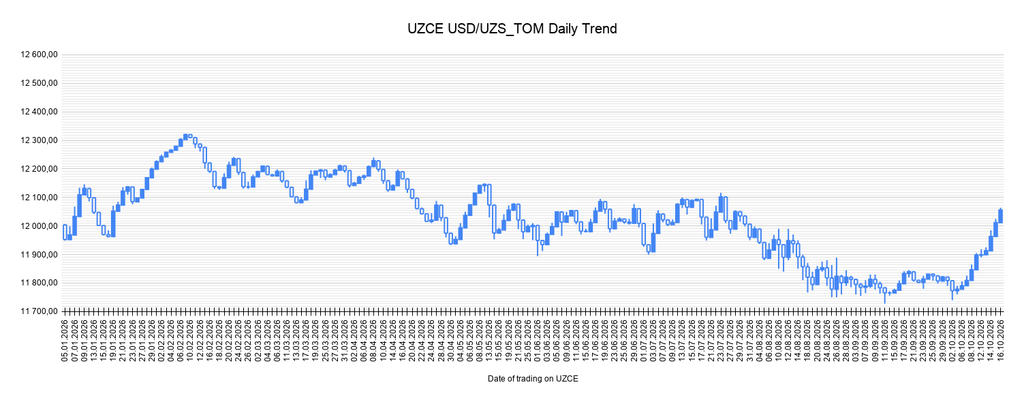
Две недели назад курс стоял у 11 770 и был ниже всех своих средних значений. Сейчас картина перевернулась полностью: курс выше всех средних — от 5 до 200 дней.
- Средняя за 100 дней (11 929) пробита в среду — впервые с 23 июля.
- Средняя за 200 дней (12 027) пробита в пятницу — тоже впервые с 23 июля.
- 12 000 пройдено в четверг. Последний раз курс закрывался выше этого уровня 30 июля.
Теперь курс подошёл к главному уровню лета — 12 100–12 116. Это пик 23 июля: тогда курс закрылся на 12 101,84, а внутри дня доходил до 12 116. С этого пика началась летняя волна укрепления сума. Если он будет пройден, следующие ориентиры — уровни мая, около 12 145.
Ближайшие уровни: сопротивление 12 064–12 071 (пятничный максимум и максимум 22 июля), затем 12 100–12 116. Поддержка — 12 027–12 035 (средняя за 200 дней и пятничный минимум), затем 12 000.
Важная деталь — как именно рос курс. Не было одного резкого скачка, после которого рынок откатывается. Был ровный рост по 45–50 пунктов в день, на стабильном объёме $110–150 млн. Так обычно выглядит не паника, а устойчивый спрос.
3. Ликвидность и ставки
Сумов в системе стало меньше. Общая ликвидность снизилась с 123,2 до 118,5 трлн сум (на 15 октября). Уменьшились обе части: свободные средства банков — с 23,1 до 20,6 трлн, а то, что держит изъятым ЦБ, — со 100,0 до 97,9 трлн. 15 октября свободные средства банков даже опустились чуть ниже нормы усреднения обязательных резервов.
ЦБ забирает столько же. РЕПО на изъятие ликвидности 15 октября — 74,69 трлн сум под 14% на 7 дней, 26 участников. Неделей раньше было 75,07 трлн — почти без изменений.
Банки активнее занимают сумы. Межбанковское РЕПО обычно — 1,2–1,7 трлн в день. В четверг, 15 октября, оно выросло до 3,23 трлн, причём много сделок было сразу на 2–3 недели. Однодневные кредиты между банками — 13,80–13,81%. Uzonia всю неделю — 13,80%, на 0,2 п.п. ниже ставки ЦБ. Кривая Uzonia почти плоская: 7 дней — 13,81%, 180 дней — 13,94%.
Гособлигации — спрос сильный, доходность снижается. Все три размещения недели прошли полностью:
- 13 октября, 3 года: заявки в 3,8 раза больше плана, доходность 12,18% (неделей раньше 12,20%).
- 13 октября, 1 год: заявки вдвое больше плана, доходность 11,995% (неделей раньше 12,05%).
- 15 октября, 3 года: заявки в 1,7 раза больше плана, доходность 12,11%.
Это интересное расхождение. Держать сумы в облигациях готовы охотнее и за меньшую доходность — а доллар на бирже при этом дорожает. Объяснение, скорее всего, в том, что это разные деньги: в облигации идут свободные сумы банков, а на бирже доллар покупают под реальные платежи.
Вывод раздела: сумов в системе стало меньше, ставки высокие, ЦБ продолжает изымать ликвидность. Дешёвых денег, которые давили бы на курс, нет. Давление идёт со стороны спроса на валюту.
4. Проверка гипотез
Подтвердилось. Неделей раньше мы писали, что спрос на доллар — внутренний и что внешний фон не решает. Эта неделя подтвердила это ещё жёстче: доллар в мире подешевел, рубль и тенге окрепли, а сум ослаб на 1,3%.
Не подтвердилось. Мы ожидали, что после пяти дней роста рынок возьмёт паузу у 11 925–11 948. Пауза была — но один день, в понедельник. Потом рост ускорился.
Сценарии. Прогноз прошлой недели ошибся в сторону осторожности. Базовый сценарий (11 870–11 960) не сработал, и даже хвостовой (11 960–12 050) оказался ниже фактического закрытия — 12 055,90. Мы недооценили силу внутреннего спроса. Этот урок учтён в сценариях ниже: диапазоны сдвинуты выше и шире.
Отдельно о причинах. Часть комментаторов связывает рост с «горячей» инфляцией в США. По времени это не сходится: данные вышли в среду в 17:30 по Ташкенту, уже после закрытия нашей биржи. Сум ослаб до их выхода — и ещё раз в четверг, когда доллар в мире падал.
5. Сценарий на 19–23 октября
Главная зона недели — пик 23 июля, 12 100–12 116.
Базовый (~50%): 12 030–12 120. Рост замедляется у летнего пика. Курс проверяет 12 100–12 116, но без резкого прорыва. Объёмы — $100–150 млн, торги часто выше курса ЦБ.
Альтернативный (~30%): 12 120–12 200. Летний пик пройден. Спрос не ослабевает, дорогая нефть (Brent около $110) добавляет давления на импорт. Следующий ориентир — уровни мая, около 12 145.
Хвостовой (~20%): 11 950–12 030. Откат. На высоких уровнях появляется предложение валюты, а слабый доллар в мире и крепкий рубль наконец начинают работать на сум. Курс возвращается под 12 000 и к средней за 200 дней.
6. Итог: кто контролирует рынок и где главный риск
Рынок контролирует внутренний спрос на доллар. Две недели подряд он перевешивает всё остальное: слабый доллар в мире, крепкие соседние валюты, высокие ставки, активное изъятие сумов ЦБ, сильный спрос на гособлигации.
Главный риск — в том, что у этого спроса есть прочная основа. Дефицит торговли с начала года — $11,7 млрд, почти вдвое больше, чем год назад. Нефть подорожала почти до $110, а значит, топливный импорт станет дороже. Экономика растёт быстро — МВФ теперь ждёт 7,8% в 2026 году, — а быстрый рост тянет за собой импорт. Пока эти факторы на месте, ослабление сума вряд ли развернётся само по себе.
Что может его остановить: продавцы валюты на уровнях выше 12 000, поступления по крупным кредитам и сделкам или явный сигнал со стороны регулятора. Ни одного из этих факторов на прошлой неделе подтверждено не было. Вопрос следующей недели — выдержит ли пик 23 июля.
Новости недели
Узбекистан
- МВФ повысил прогноз роста экономики Узбекистана на 2026 год до 7,8% (в июне было 6,8%), на 2027-й — до 6,5%. Инфляцию в 2026 году фонд ждёт на уровне 6,9%. ING тоже повысил прогноз — до 8,0%.
- ЦБ купил 8 тонн золота в августе, по данным World Gold Council.
- Азиатский банк развития подписал кредит на $200 млн на модернизацию электросетей.
- Завершены переговоры с Казахстаном по доступу на рынки в рамках вступления Узбекистана в ВТО. Следующий шаг — подписание протокола.
- Рост тарифов на отопление планируется ограничить 10% в год.
- На аукцион выставлено 49,07% в UzXCMG — совместном предприятии по выпуску строительной техники. Дата и цена пока не объявлены.
- Condor Energies закрыла финансирование на C$71,5 млн, часть пойдёт на газовую инфраструктуру в Узбекистане.
- Авария на газопроводе в Пензенской области не затронула транзит газа в Узбекистан — подтвердили в Минэнерго Казахстана.
- ЦБ оштрафовал 8 банков по итогам сентября.
Мир и регион
- ФРС: председатель Уорш в пятницу не дал сигнала по ставке — рынок снизил ожидания повышения в октябре, доллар закончил четырёхнедельную серию роста.
- США: после закрытия торгов в пятницу Трамп отменил пошлины для покупателей российских нефтепродуктов.
- Рубль — лучшая валюта развивающихся стран за неделю (+2,0% к доллару).
- Казахстан начал продавать золото из резервов.
- Нефть Brent выросла за неделю почти на 6%, до $109,86.