Обзор платёжного баланса. Текущий счёт ушёл в минус на ,2 млрд: что произошло с внешним сектором за полгода
Центральный банк опубликовал обзор платёжного баланса, международной инвестиционной позиции и внешнего долга Узбекистана за первое полугодие 2026 года — стандартный отчёт по методологии МВФ, который выходит раз в квартал. За сухими строками в нём — один из самых резких разворотов, которые мы видели в этой статистике за последнее время.
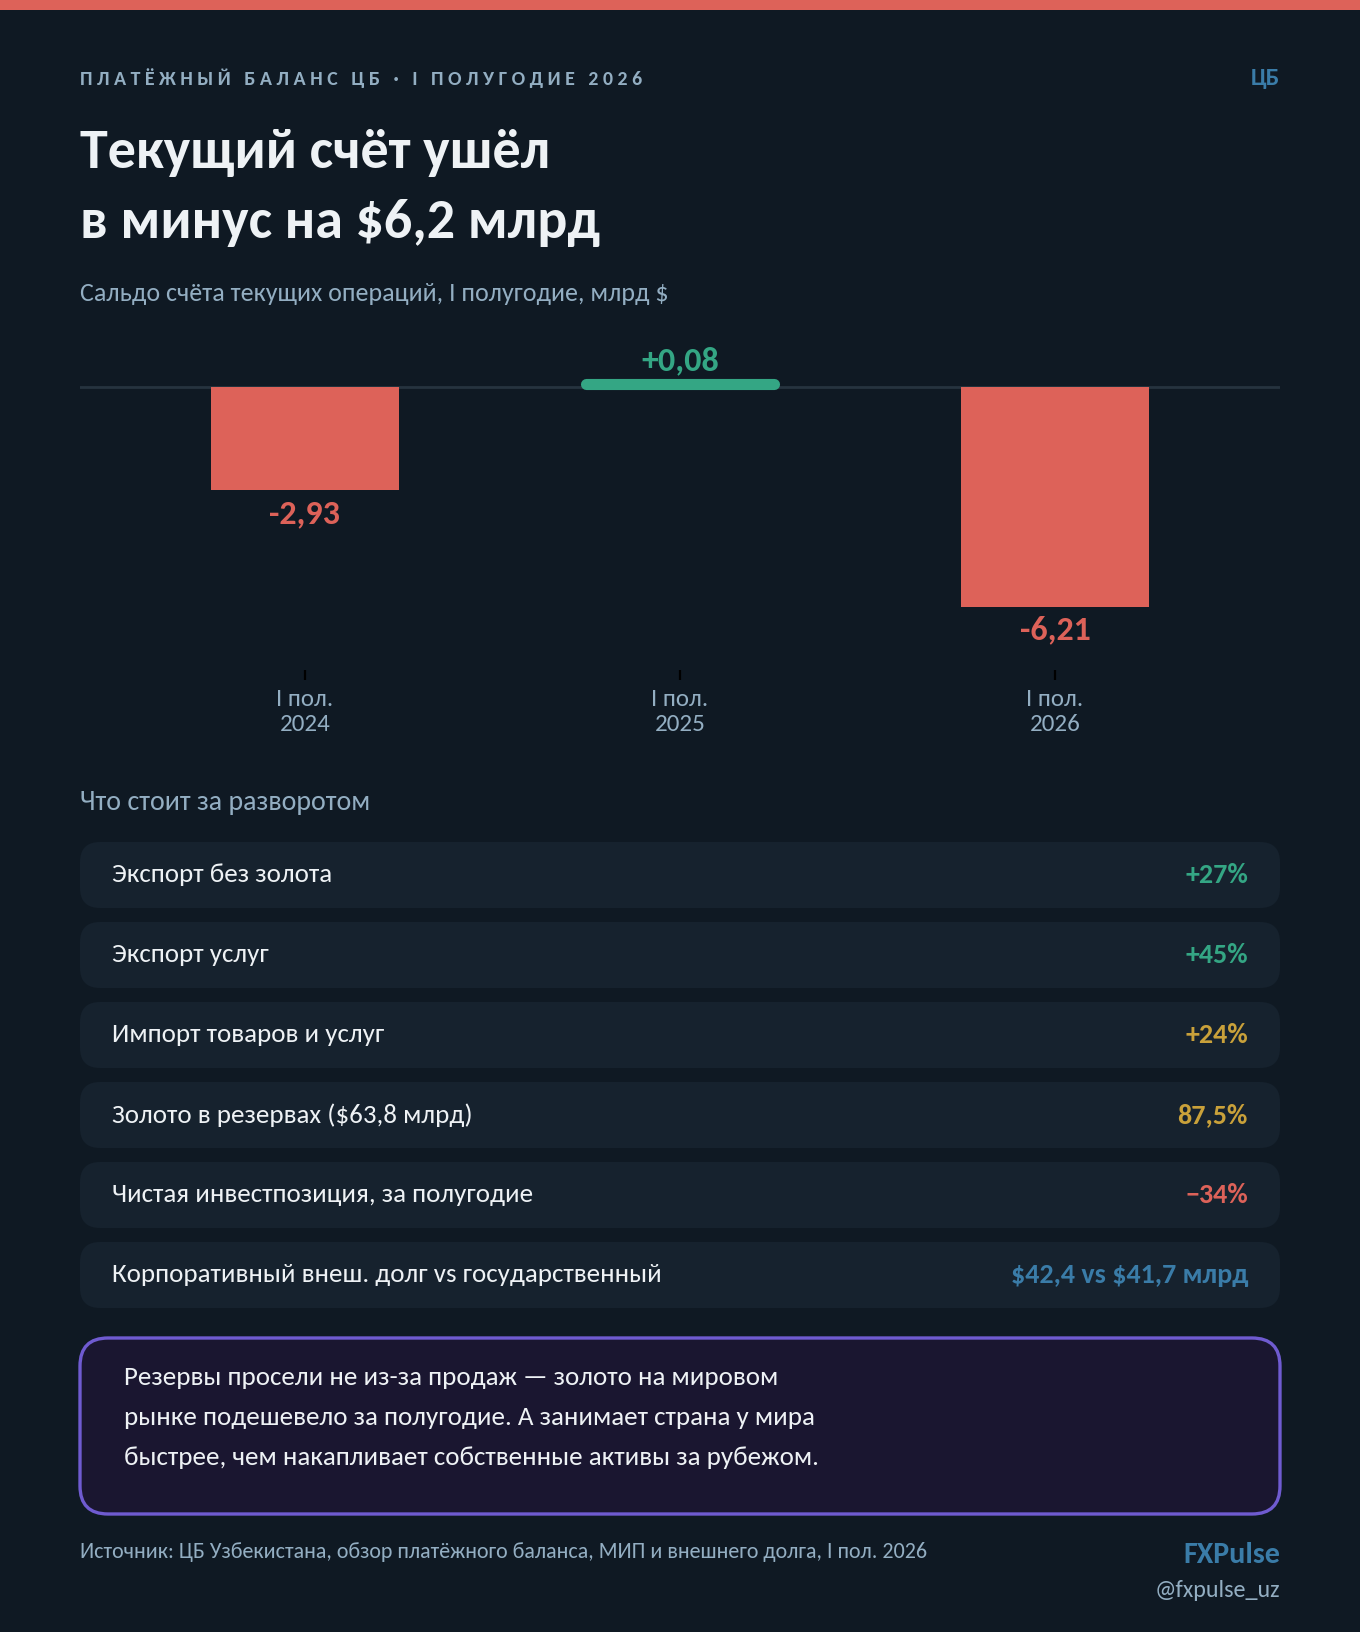
Главное: баланс, который был в нуле, ушёл в глубокий минус
Год назад, в первом полугодии 2025-го, счёт текущих операций Узбекистана был практически сбалансирован — плюс 79 миллионов долларов, по сути ноль. Сейчас, в первом полугодии 2026 года, тот же показатель — минус 6,2 миллиарда долларов.
Это резкий и содержательный разворот. Разберём, из чего он сложился.
Торговый дефицит почти удвоился
Экспорт за полугодие составил 15,4 млрд долларов — на 8,6% меньше, чем год назад. Но, как мы уже писали не раз, всё падение здесь объясняется золотом: экспорт без учёта золота вырос на 27%, а экспорт услуг — на 45%. То есть несырьевая часть экономики продолжает уверенно расти.
Проблема — на другой стороне. Импорт вырос на 24% и составил 28,8 млрд долларов: машины и оборудование, транспортные средства, химическая и минеральная продукция, продовольствие. Причина понятная и уже знакомая — высокая инвестиционная активность и устойчивый внутренний спрос, о которых мы писали в разборе обзора денежно-кредитной политики ЦБ.
В результате торговый дефицит вырос с 6,5 млрд долларов (I полугодие 2025) до 13,4 млрд долларов (I полугодие 2026) — почти вдвое.
Частично этот дефицит компенсируют другие статьи: положительное сальдо по первичным доходам (1,9 млрд — это в основном доходы от зарубежных инвестиций и процентов) и по вторичным доходам (5,3 млрд — сюда входят денежные переводы трудовых мигрантов). Но даже вместе они не перекрывают разросшийся торговый разрыв, и в сумме баланс уходит в минус на 6,2 млрд.
Чем финансируется дефицит
Дефицит текущего счёта — это не катастрофа сама по себе, если он финансируется притоком капитала. Так и происходит: чистый приток прямых иностранных инвестиций за полугодие составил 2,3 млрд долларов, портфельных инвестиций — около 2 млрд (в основном за счёт роста интереса к суверенным облигациям Узбекистана — той самой истории с включением в индекс JPMorgan, о которой мы писали ранее), и ещё около 1,5 млрд пришло по линии прочих инвестиций — займов и депозитов.
В сумме это не покрыло весь дефицит полностью: финансовый счёт сформировался с отрицательным сальдо в 7,5 млрд долларов.
Резервы: не продавали, а золото подешевело
Здесь важная деталь, которая часто теряется в заголовках. Международные резервы за полугодие сократились на 2,5 млрд долларов — но не потому, что Центральный банк продавал валюту или золото, а потому, что цена золота на мировом рынке снижалась в первой половине года.
Это подтверждает то, что мы уже показывали на данных за август: резервы Узбекистана теперь настолько сильно завязаны на золото, что фактически движутся вместе с его ценой. Свежая цифра из этого отчёта: на 1 июля золото составляло 55,8 млрд долларов из 63,8 млрд резервов — то есть 87,5% всех резервов. Почти девять десятых валютной подушки страны — это, по сути, ставка на мировую цену одного металла.
Инвестиционная позиция страны просела на треть
Чистая международная инвестиционная позиция — это разница между тем, сколько активов у страны за рубежом, и сколько она должна внешнему миру. Она показывает, наращивает страна свою зарубежную «подушку» или, наоборот, всё больше зависит от иностранных денег.
Здесь цифры такие: за полугодие эта чистая позиция сократилась на 34% — с 20,2 до 13,3 млрд долларов. Внешние активы страны почти не изменились (даже немного снизились — на 1%, до 127,4 млрд), а вот внешние обязательства выросли на 5% — до 114,1 млрд долларов.
Иными словами: Узбекистан не столько наращивает собственные зарубежные активы, сколько всё активнее занимает и привлекает деньги извне. Пока это финансирует рост, о котором мы регулярно пишем, но такая динамика стоит того, чтобы за ней следить.
Внешний долг: частный сектор догнал государство
Общий внешний долг страны на 1 июля составил 84,1 млрд долларов. Из них 41,7 млрд — государственный долг, а 42,4 млрд — корпоративный, то есть внешние займы частных компаний и банков без государственных гарантий.
Показательный момент: впервые за долгое время корпоративный долг оказался чуть больше государственного. Это значит, что частный сектор — банки, компании — занимает за рубежом всё активнее, причём эти займы государство не гарантирует и не обязано погашать: платежи по ним лежат на самих компаниях.
При этом МВФ, как отмечает сам обзор ЦБ, оценивает долговую нагрузку Узбекистана как низкую, а бóльшая часть внешнего долга привлечена на льготных условиях.
Что это значит
Картина неоднозначная, и в этом её ценность — она не сводится к одному выводу.
С одной стороны, растущий дефицит текущего счёта и просевшая на треть инвестиционная позиция — это признаки того, что страна тратит на внешнем рынке заметно больше, чем зарабатывает, и всё активнее занимает, чтобы закрыть разницу. Это тот же перегретый спрос, о котором пишет Центральный банк в своих решениях по ставке: сильный импорт — прямое отражение внутреннего потребления и инвестиций, которые растут быстрее, чем экономика успевает производить сама.
С другой — несырьевой экспорт и экспорт услуг продолжают уверенно расти, приток прямых и портфельных инвестиций остаётся высоким, а долговая нагрузка, по оценке МВФ, невысокая и льготная. Дефицит финансируется, а не проедает резервы бесконтрольно.
Ключевой вопрос на следующие кварталы — устойчив ли этот баланс: сможет ли приток инвестиций и капитала продолжать покрывать растущий торговый разрыв, или дефицит начнёт давить на курс сума и резервы сильнее, чем сейчас.