Бедность рухнула в 3 раза. Что стоит за этим ростом — и при чём тут наша ставка 14%
Мы обычно разбираем курс сума, ставку и решения ЦБ — вещи, которые меняются от недели к неделе. Но раз в какое-то время стоит поднять голову и посмотреть на картину шире: а что вообще происходит со страной, курс и ставку которой мы считаем каждый день? Свежий отчёт Всемирного банка по бедности и благосостоянию в Узбекистане — хороший повод это сделать. И, забегая вперёд: в конце цифры этого отчёта неожиданно сомкнутся с тем, о чём мы писали буквально на прошлой неделе.
Масштаб перемен
За четыре года — с 2021 по 2025 — уровень бедности в Узбекистане упал с 17% до 5,8%. Это значит, что около 3,7 миллионов человек вышли из бедности. По меркам Всемирного банка, это один из самых быстрых темпов сокращения бедности среди всех стран со средним доходом за последние 25 лет — Узбекистан обеспечил почти 40% всего снижения числа бедных в регионе Европы и Центральной Азии за этот период.
Одновременно с этим резко вырос средний класс — с 37% населения в 2021 году до более чем 72% в 2025-м. То есть сегодня почти три четверти жителей страны относятся к категории людей с достаточным доходом, чтобы не жить под угрозой соскользнуть обратно в бедность при первом же шоке.
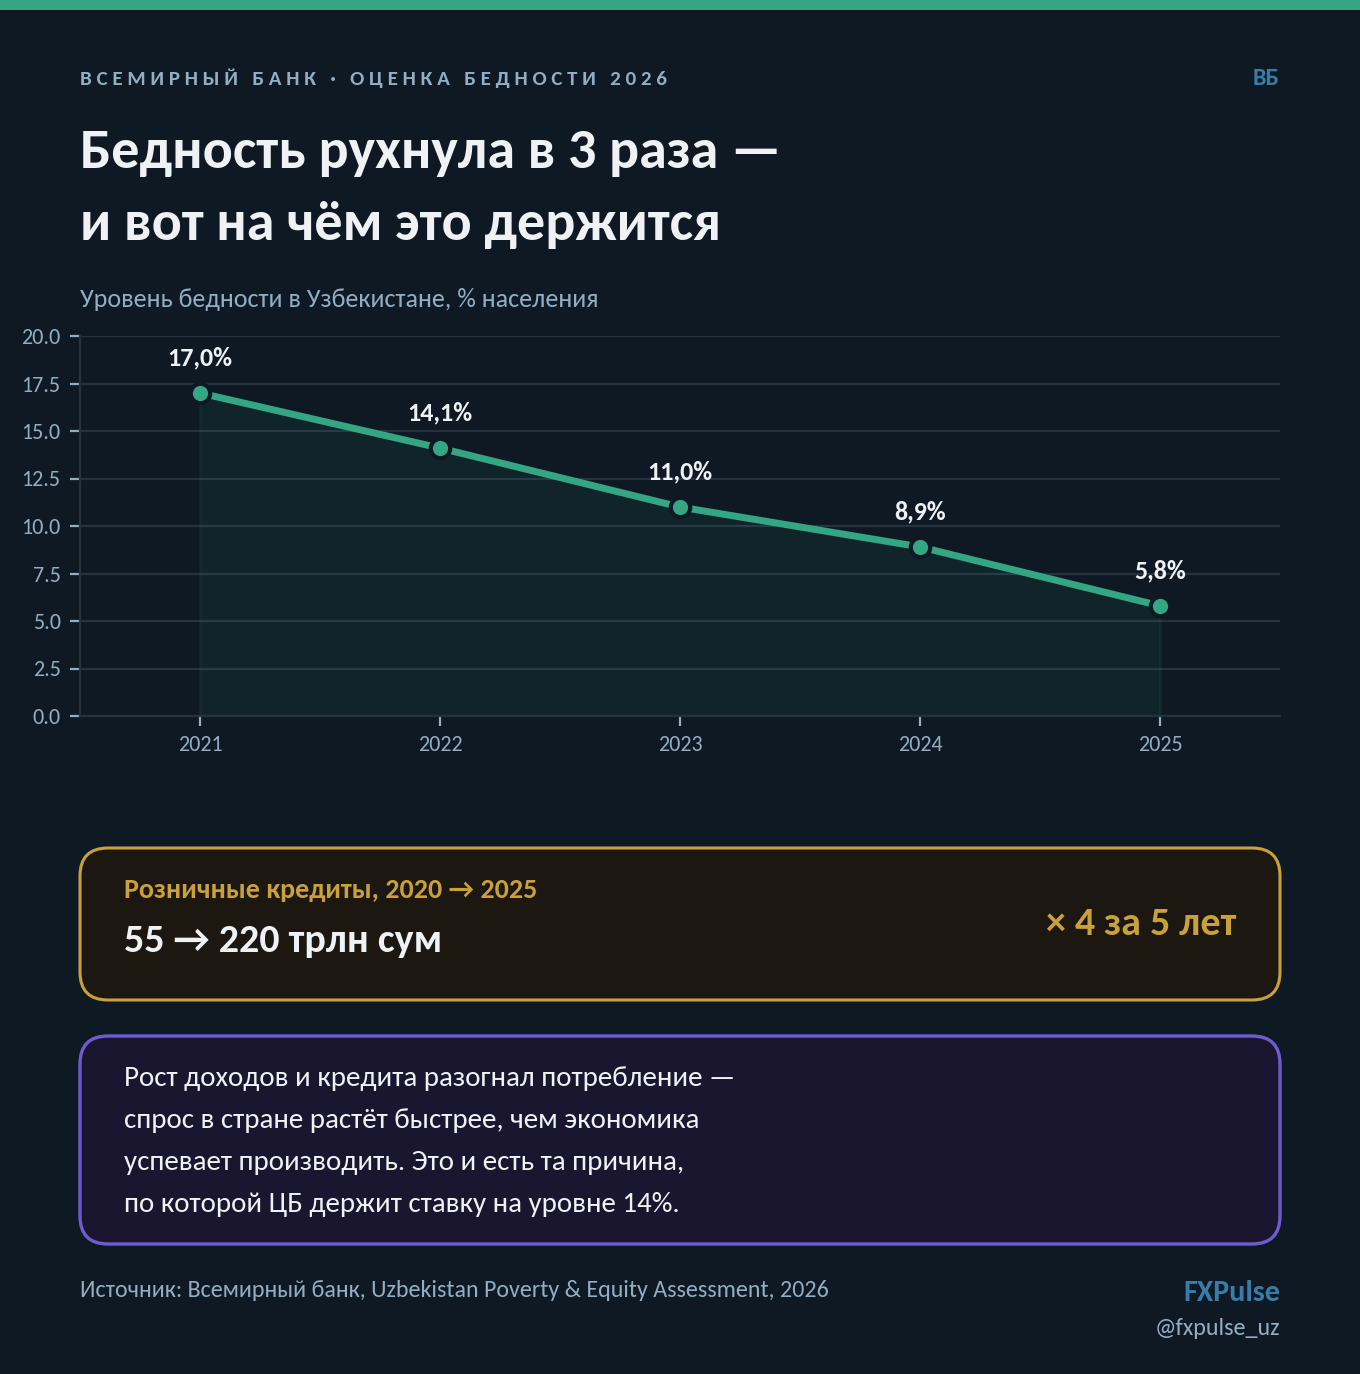
Отдельно интересно, откуда взялся этот рост. Всемирный банк подчёркивает: это не просто общий рост экономики — сами доходы стали расти более справедливо. Если в 2021–2023 годах доходы самых богатых росли почти вдвое быстрее, чем у самых бедных, то в 2023–2025 годах картина развернулась: доходы нижних 20% населения выросли почти на 20% в год — быстрее, чем у любой другой группы.
Мотор роста: люди пошли работать по найму
Главный двигатель — не пособия и не разовые выплаты, а работа. Среди бедных мужчин доля тех, кто занят наёмным трудом, выросла с 18% до 46% всего за три года (2022–2025). Люди массово уходили из международной трудовой миграции, сельского хозяйства и случайных подработок — в постоянную зарплатную работу внутри страны.
При этом реальные зарплаты росли быстро по всем группам — в среднем больше чем на 12% в год с поправкой на инфляцию. Причём у бедных категорий работников рост тоже был заметным: 10,7% в госсекторе и 12,5% в частном.
Отдельный вклад внёс частный сектор: число официально занятых там выросло с 3,1 до 5,4 миллиона человек, обгоняя рост занятости в госкомпаниях. По созданию рабочих мест в частном секторе Узбекистан вошёл в десятку лучших стран среди всех, кого изучал Всемирный банк в своём опросе предприятий.
А теперь — связь с тем, что мы разбираем каждую неделю
Вот главный мост между этим отчётом и нашей обычной темой. Всемирный банк отдельно отмечает: бурный рост потребления в стране во многом подпитан не только зарплатами, но и стремительным ростом розничного кредита. Портфель розничных кредитов вырос более чем в четыре раза — с примерно 55 трлн сум в 2020 году до около 220 трлн сум к концу 2025-го. Это и покупка машин (продажи на вторичном рынке утроились за 2021–2023 годы), и другие крупные покупки в долг.
Это прямо объясняет то, что мы наблюдаем в решениях Центрального банка последние месяцы. Спрос в экономике — потребительский и инвестиционный — растёт быстрее, чем страна успевает наращивать производство товаров и услуг. Именно это ЦБ называет «положительным разрывом выпуска» и главной внутренней причиной, по которой держит ставку на высоком уровне 14%. Иными словами: тот самый быстрый выход миллионов людей из бедности и есть один из источников того перегретого спроса, из-за которого дорогой кредит и высокая ставка держатся так долго.
Не всё так гладко: где рост неравномерен
Честности ради — у картины есть и оговорки, которые сам отчёт подчёркивает.
География. Рост сильно сконцентрирован в столице. Число людей верхнего среднего класса в Ташкенте выросло больше чем втрое с 2021 года. В остальных регионах прогресс тоже есть, но заметно скромнее — вне столицы формальная занятость в частном секторе занимает лишь около трети рабочих мест, остальное — госсектор и госкомпании.
Качество новых рабочих мест. Значительная часть новых рабочих мест для бедных — это неформальная, низкоквалифицированная занятость в строительстве и торговле: 84% таких новых мест не оформлены официально. Это хороший первый шаг — но не гарантия устойчивого дохода: почти треть таких работ носит нерегулярный, сезонный характер.
Женщины. Здесь разрыв особенно велик. Среди неработающих взрослых в бедных и уязвимых семьях 92% — женщины, и 85% из них называют причиной уход за детьми и домашние обязанности. Разница в зарплатах между мужчинами и женщинами — 35–40%, почти вдвое больше среднемирового показателя. Особенно тяжело женщинам с детьми до двух лет: они на 36% реже работают, чем женщины без детей.
Адресность соцподдержки. Охват главной программы адресной помощи бедным (пособие для малообеспеченных семей) резко упал — с 26% в 2022 году до 7,8% в 2025-м, по мере того как бедности стало меньше. Но при этом точность попадания в цель почти не улучшилась: по оценке за 2024 год, около 40% этих выплат всё ещё доставались не самым бедным семьям, а тем, кто входит в верхние 60% по доходу.
Рекомендация, которая продолжает нашу тему тарифов
Отдельно Всемирный банк повторяет то, о чём мы писали на этой неделе на примере обзора ЦБ: нужно сокращать нецелевые субсидии на энергию и коммуналку и направлять освободившиеся деньги на адресную помощь конкретным нуждающимся семьям, а не размазывать их по всем подряд через заниженные тарифы. Расчёты показывают, что именно точечные денежные выплаты бедным дают наибольший эффект на каждый потраченный сум — куда больше, чем всеобщие субсидии на газ и электричество, которыми, как отмечает отчёт, непропорционально больше пользуются как раз более обеспеченные семьи.
Что это значит
Узбекистан прошёл за четыре года путь, на который у многих стран уходят десятилетия: втрое снизил бедность и удвоил долю среднего класса. Это реальные структурные перемены — рост занятости, зарплат и доступа к кредиту, а не разовая статистическая аномалия.
Но у этого роста есть цена, которую страна платит прямо сейчас: разогретое потребление и кредит — это и есть то самое давление на спрос, с которым сегодня борется денежно-кредитная политика. Высокая ставка, о которой мы пишем почти каждую неделю, — это не абстрактная борьба с цифрами в отчётах. Это прямое следствие того, что миллионы людей за несколько лет стали зарабатывать и тратить заметно больше — и экономике пока непросто дать этому росту достаточно предложения, чтобы цены не разгонялись.