FXPulse | Неделя 14–18 сентября: серия сломлена — впервые за восемь недель сум ослаб
Итог недели
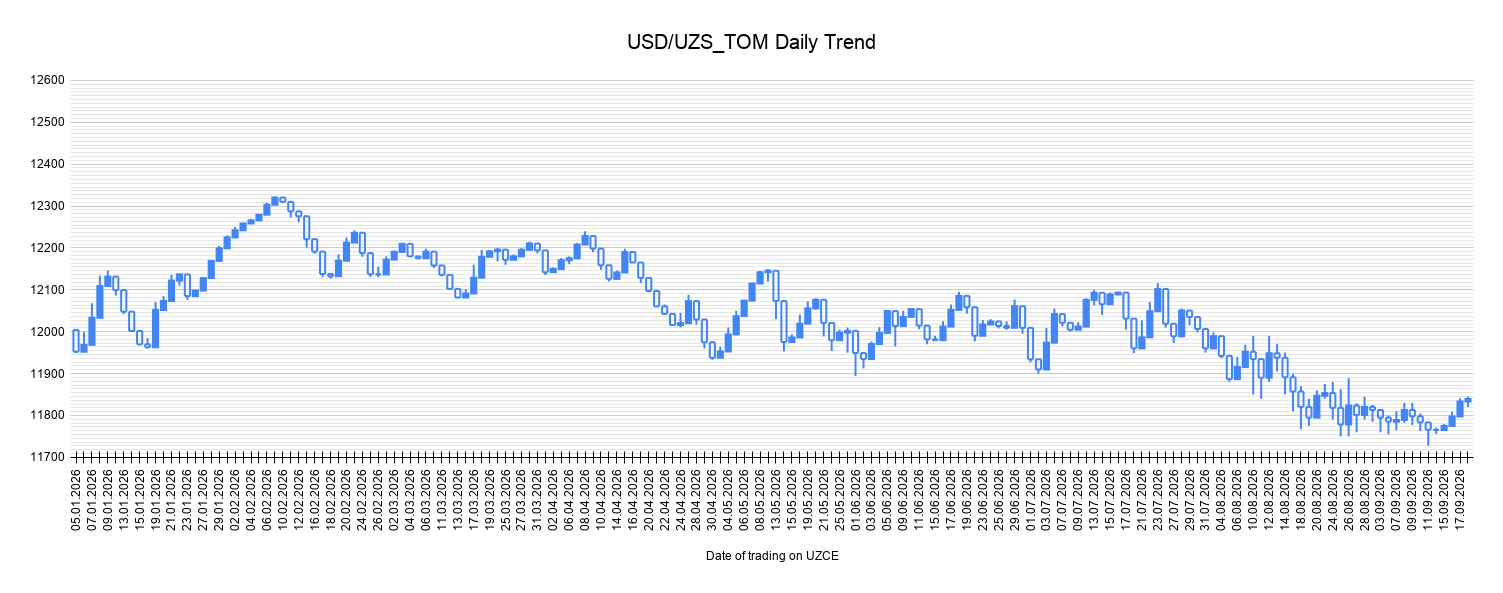
Курс прошёл путь 11 765,76 → 11 839,69 — плюс 73,93 пункта, 0,63%. Это первое недельное ослабление сума за восемь недель — самая долгая серия укрепления за весь период наблюдений оборвалась. При этом с пика 24 июля (12 101) сум всё ещё крепче на 261 пункт, 2,16% — тренд сломлен на этой неделе, но не отменён целиком.
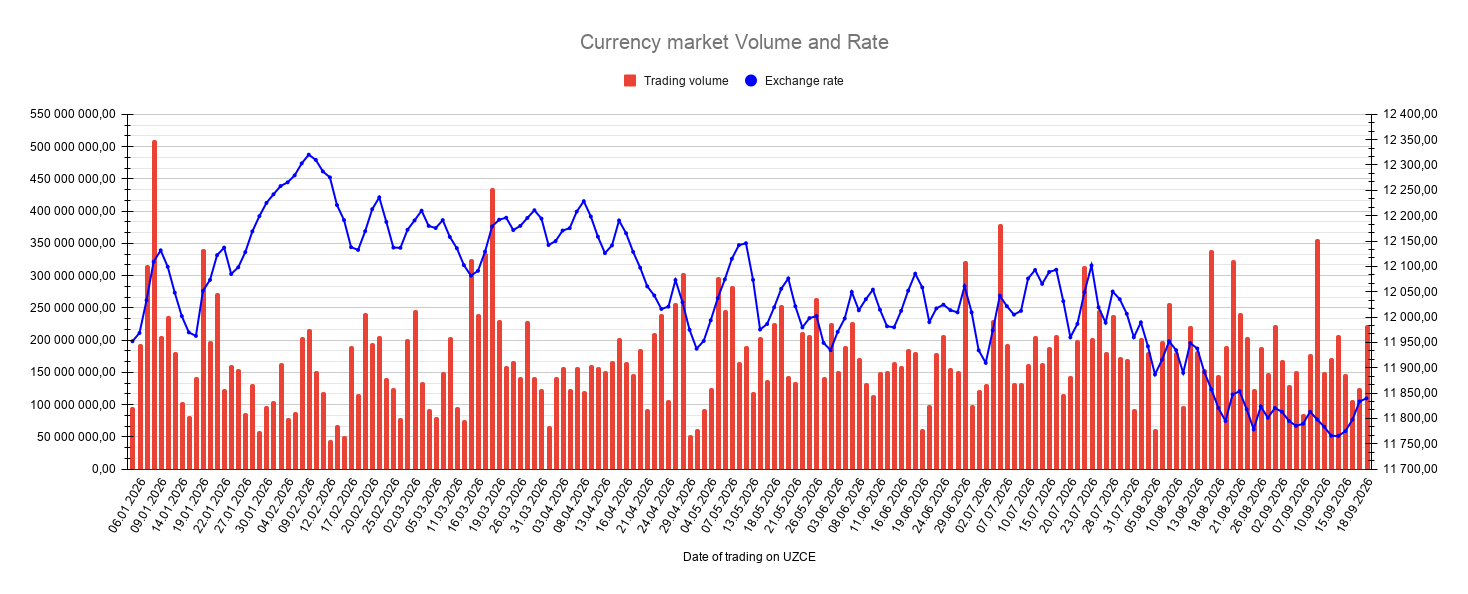
Причина видна невооружённым глазом на графике: понедельник и вторник курс простоял почти на месте (11 765–11 775), в среду — в день сдвоенного решения ЦБ и ФРС — резко ослаб на 22,5 пункта, а четверг и пятницу продолжил слабеть на переваривании ястребиного прогноза ставок ФРС. Диапазон недели — 89 пунктов, самый широкий с недели 7–11 сентября. Показательно и по объёму: среда, день решения ЦБ, оказалась самой тонкой сессией недели (107 у.е.) — рынок затаился в ожидании; пятница, наоборот, самой активной (223 у.е.) — уже отыгрывали решение ФРС и позиционирование перед включением в индекс.
Внешний фон был предельно жёстким. Индекс доллара вырос на 1,13% и впервые за шесть недель пробил отметку 100 — лучшая неделя с июня. Доходность десятилетних облигаций США в среду коснулась 5,025% — максимум с 2007 года. Индекс валют развивающихся рынков потерял 0,47% — худшая неделя с июня, серия из одиннадцати недель роста прервана. На этом фоне сум выглядит заметно устойчивее соседей по классу: ослабление всего 0,6% против потерь свыше 1% у колумбийского песо и корейской воны.
Из региональных валют лучшим был тенге — шестая неделя укрепления подряд (-1,69%), на фоне повышения рейтинга Казахстана S&P до «BBB». Рубль остался почти на месте (-0,10%), несмотря на подписание санкционного билля против покупателей российской нефти в пятницу. Юань укрепился, несмотря на хайк ФРС. Золото за неделю выросло на 1,03% — с провалом в среду до $4 263 и резким восстановлением на $115 в четверг-пятницу. Brent потерял 3,03%, откатившись с внутринедельного максимума $108,75 до $103,87, но остался выше $100.
Отдельно стоит выделить редкую деталь: внутренняя цена золотого слитка выросла впервые за три недели (+46 000 сум), и это первая неделя, когда ослабление сума и рост золота усилили друг друга во внутренней цене, а не гасили друг друга, как раньше.
Смена структуры рынка
Гэпы на аукционе всю неделю: отсутствие торгов в понедельник (аукцион не проводился), затем +5,08, +16,11, +8,09. Ни одного отрицательного гэпа за всю неделю — впервые за весь период наблюдений. Раньше отрицательные и положительные гэпы чередовались в зависимости от золота или тактических пауз; на этой неделе картина была однонаправленной от начала до конца.
Это структурно значимо: если раньше пауза регулятора обычно была реакцией на конкретный триггер (падение золота, приближение заседания), то на этой неделе отсутствие поддержки растянулось на все пять сессий подряд, синхронно с внешним шоком от ФРС. Управляемый флоатинг сработал ровно так, как заявлен в опубликованной ранее стратегии ЦБ: регулятор не стал сопротивляться внешнему давлению, а позволил курсу absorb его — без единой разовой резкой сессии.
Ликвидность и ставки
Ставка Uzonia прошла путь 13,7966% → 13,8000% → 13,8000% → 13,7856% — первое заметное снижение с 4 сентября, хотя и небольшое. Индекс Uzonia за неделю подрос с 191,68 до 191,90.
На рынке гособлигаций 15 сентября прошло размещение среднесрочных бумаг (1081 день): спрос почти в четыре раза выше плана (760,74 млрд сум заявок против 200 млрд выпуска), доходность закрылась на 12,20% в среднем. Годовые казначейские обязательства (350 дней) разместили с доходностью 11,95% в среднем — заметно выше, чем на прошлых аукционах: инвесторы требуют больше премии за короткие бумаги именно сейчас. Отдельно 17 сентября регулятор провёл абсорбирующий РЕПО-аукцион на полное удовлетворение заявок — 63,86 трлн сум под 14% на неделю.
Ликвидность банковской системы и объём абсорбции держались без резких скачков всю неделю — в отличие от предыдущей недели с её ажиотажем на денежном рынке в четверг. Спокойная неделя на денежном рынке — редкость на фоне такого насыщенного внешнего фона.
Новости недели, кратко
Отдельным списком, по значимости:
- ЦБ сохранил ставку на 14% — сославшись на сохраняющиеся риски по инфляции сверху. Но в пятницу глава ЦБ на форуме в Ташкенте переформулировал цель: снижение теперь привязано к достижению инфляции в 5% (не к текущим 6,2%) — ноябрьское снижение ставки остаётся базовым сценарием, если инфляция продолжит замедляться.
- ФРС повысила ставку на 25 б.п., прогноз (dot plot) закладывает ещё одно повышение в этом году, доходность десятилеток впервые пробила 5% — крупный банк предупредил о риске дальнейшего роста ставки ФРС.
- Глава ЦБ подтвердил резервы — $72 млрд на 1 сентября и заявил, что регулятор рассматривает передачу части резервов во внешнее управление — диверсификация по активам, валютам и контрагентам, прямой ответ на критику по концентрации золота в резервах. Добавлено около 50 тонн золота за первое полугодие.
- Национальный банк внешнеэкономической деятельности готовит облигации на $250 млн в Гонконге — в юанях и сумах, первая офшорная облигация в сумах.
- AKFA Aluminium подтвердила облигации на $300 млн на Лондонской бирже, собрание акционеров назначено на 2 октября.
- Centrum Holding, крупнейшая частная логистическая группа страны, привлекла Citi и JPMorgan для IPO в Лондоне — возможно, уже в следующем году.
- Узбекистан планирует почти удвоить добычу урана — до 15 000 тонн к 2030 году (с примерно 8 000 в этом году) — диверсификация экспортной выручки за пределы золота.
- Санкционный билль против покупателей российской нефти подписан Трампом в пятницу — тарифные полномочия направлены на топ-5 покупателей, и это прямой риск для Узбекистана из-за его положения в списке контроля реэкспорта.
- Банк Японии повысил ставку до 1,25%, иена рухнула до 158 за доллар — худший день года для неё, а регулятор Японии провёл «проверку курса» на рынке — сигнал возможной интервенции в поддержку иены.
- Fitch понизил рейтинг Anor Bank до «CCC+» — расхождение в кредитном качестве внутри банковского сектора усиливается.
Проверка гипотез
Подтвердилось. Структурная поддержка от притока капитала перед включением в индекс снова сработала — даже в неделю с тройным решением центробанков сум прошёл заметно устойчивее валютных аналогов. Тезис о золотом буфере резервов тоже подтверждён: критический уровень золота ни разу не был пробит за всю неделю, несмотря на провал в среду.
Не подтвердилось или требует пересмотра. Главная гипотеза, которую пересмотрела сама эта неделя — что тренд на укрепление сума непрерывен и самоподдерживается. Оказалось, что он был во многом событийным: конкретно решение ФРС в среду сломало восьминедельную серию. Это не отменяет структурную поддержку, но показывает, что она работает как буфер против шоков, а не как гарантия непрерывного движения в одну сторону.
Сценарии на неделю вперёд
Базовый сценарий (вероятность около 50–55%). Курс консолидируется в диапазоне примерно 11 780–11 900, приток капитала перед включением в индекс 30 сентября усиливается в финальные десять дней. Объявление веса Узбекистана в индексе JPMorgan, если оно случится на этой неделе, может стать катализатором возобновления укрепления.
Альтернативный сценарий, риск (вероятность около 25–30%). Санкционный риск реализуется предметно (тарифные меры против стран из орбиты российской нефти) или нефть продолжает расти на фоне эскалации на Ближнем Востоке — курс тестирует верхнюю границу диапазона или уходит выше 11 900.
Маловероятный, но не нулевой сценарий (около 15–20%). Объявление веса Узбекистана в индексе или итоги переговоров ЦБ с крупными управляющими резервами выходят раньше срока — механический приток возвращает курс к 11 750–11 780 ещё до официальной даты включения.
Это оценка казначея, основанная на структуре рынка, а не статистическая модель.
Итог: кто контролирует рынок и где риск
Структурный приток капитала перед включением в индекс остаётся главной силой на рынке — он снова подтвердил себя в самую тяжёлую неделю серии, с тремя решениями центробанков подряд. Но впервые за два месяца инициативу на несколько дней перехватил внешний, событийный фактор — решение ФРС, а не золото и не региональный фон.
Главный риск следующей недели — не сырьевой и не золотой, а юридический: санкционный билль против покупателей российской нефти, подписанный в пятницу, накладывается на финальную и самую активную фазу притока капитала перед включением в индекс. Если тарифные полномочия будут применены предметно к странам из орбиты российской торговли, это может осложнить именно тот механизм, который держал сум все последние два месяца.
Материал носит аналитический характер и не является инвестиционной рекомендацией. Ежедневные сигналы — в Telegram: @fxpulse_uz