Ставка осталась на 14%: что на самом деле сказал Центральный банк
16 сентября Центральный банк оставил основную ставку без изменений — 14% годовых. На первый взгляд, новость скучная: ничего не поменялось. Но в пресс-релизе по этому решению куда больше содержания, чем в самой цифре. Регулятор объяснил, почему не спешит смягчать политику, какие риски держит в уме и — что особенно интересно — прямо назвал причину, по которой люди в стране всё активнее хранят сбережения в сумах. Разберём по порядку.
Инфляция снижается, но неравномерно
Общая инфляция в августе замедлилась до 6,2%. Базовая инфляция — показатель, который убирает из расчёта разовые скачки цен на еду и регулируемые тарифы и потому точнее отражает устойчивое, «фоновое» давление на цены — составила 5,5%.
Оба показателя идут вниз уже несколько месяцев подряд. Помогло удешевление сезонных фруктов и овощей, а также эффект высокой базы в услугах: год назад цены на них резко подскочили, и теперь свежий прирост на этом фоне выглядит скромнее.
Но у ЦБ есть более точный сигнал, чем средняя цифра инфляции: доля товаров и услуг, цены на которые растут темпами выше 5% в год, увеличивается. Это важно, потому что средняя инфляция может снижаться и одновременно скрывать, что ценовое давление остаётся широким — просто отдельные позиции (например, сезонные продукты) тянут среднюю цифру вниз, а по остальному ассортименту цены всё ещё растут быстрее цели. Именно такую устойчивую, «упрямую» часть инфляции регулятору труднее всего погасить.
Добавляет картине и то, что инфляционные ожидания — у населения, у бизнеса и у экспертов финансового рынка — снижаются медленнее, чем сама инфляция. Люди пока закладывают в свои решения (в ценники, в зарплатные требования, в договоры) более высокий рост цен, чем показывает официальная статистика. Это и есть инфляционная инерция, и она — одна из главных причин, почему регулятор пока не торопится смягчать политику: пока ожидания не подтянутся к факту, снижение ставки рискует снова разогнать цены.
Спрос активный, но кредит начинает охлаждаться
Розничная торговля, сфера услуг и инвестиции продолжают расти уверенно — это активный потребительский и инвестиционный спрос. При этом в последние месяцы отдельные компоненты совокупного спроса начали показывать признаки стабилизации.
Показательная деталь: темпы роста кредитования экономики постепенно нормализуются именно под воздействием текущих денежно-кредитных условий. Это ровно то, для чего и держат ставку высокой: дорогой кредит охлаждает спрос, финансируемый в долг, не убивая его совсем.
Это перекликается с тем, что мы разбирали по данным о внутренней торговле за январь–июль: розница росла на 20,2% в реальном выражении, общепит — на 16,7%. Экономика работает на высоких оборотах, и регулятору важно не отпускать денежно-кредитные условия слишком рано — иначе кредит снова разгонится, а с ним и спрос.
Риски: внешние и внутренние
ЦБ делит проинфляционные риски на две группы.
Внешние. Высокие и волатильные мировые цены на сырьё, продовольствие и энергоносители продолжают давить на внутреннюю инфляцию через стоимость импорта, транспорта и логистики — и это давление, по оценке регулятора, сохранится в среднесрочной перспективе. Насколько сильно этот внешний шок передастся на внутренние цены, будет зависеть от динамики спроса внутри страны и от структурных мер, которые принимает правительство.
Но у этой истории есть и обратная, сдерживающая сторона — и она напрямую касается курса. Реальный эффективный курс сума (курс, скорректированный на разницу инфляции между Узбекистаном и его основными торговыми партнёрами) за год укрепился — на фоне того, как слабели валюты некоторых крупных партнёров. Более крепкий реальный курс делает импорт относительно дешевле и сам по себе смягчает инфляционное давление через эту цену. Это хорошая иллюстрация того, как работает переход к плавающему курсу, о котором мы пишем весь год: рынок сам определяет курс, а крепкий реальный курс становится дополнительным инструментом против инфляции — без того, чтобы ЦБ специально «держал» уровень.
Внутренние. Продолжающийся процесс либерализации регулируемых цен — то есть постепенный переход от заниженных государством тарифов к рыночным — может усиливать вторичные инфляционные эффекты через издержки производителей и цены на услуги. Это необходимый структурный шаг, но в моменте он добавляет давление на цены.
Именно с учётом этих рисков — и внешних, и внутренних — регулятор сохраняет жёсткие денежно-кредитные условия: чтобы ограничить переход этих рисков в устойчивые инфляционные процессы, смягчить их вторичные эффекты и обеспечить, чтобы инфляционные ожидания снижались устойчиво, а не рывками.
Главное: почему сумы стали привлекательнее хранить
Самая содержательная часть решения — про сбережения, и она напрямую продолжает то, о чём мы писали на прошлой неделе.
ЦБ прямо указывает: положительные реальные процентные ставки поддерживают склонность населения к накоплению. Термин звучит формально, но смысл простой: когда доходность по вкладу выше инфляции, деньги в банке реально прирастают, а не просто компенсируют рост цен. Именно это и делает высокую ставку рабочим инструментом — не только для сдерживания инфляции напрямую, но и для того, чтобы люди предпочитали копить в сумах, а не искать защиту от инфляции в другой форме, например в валюте.
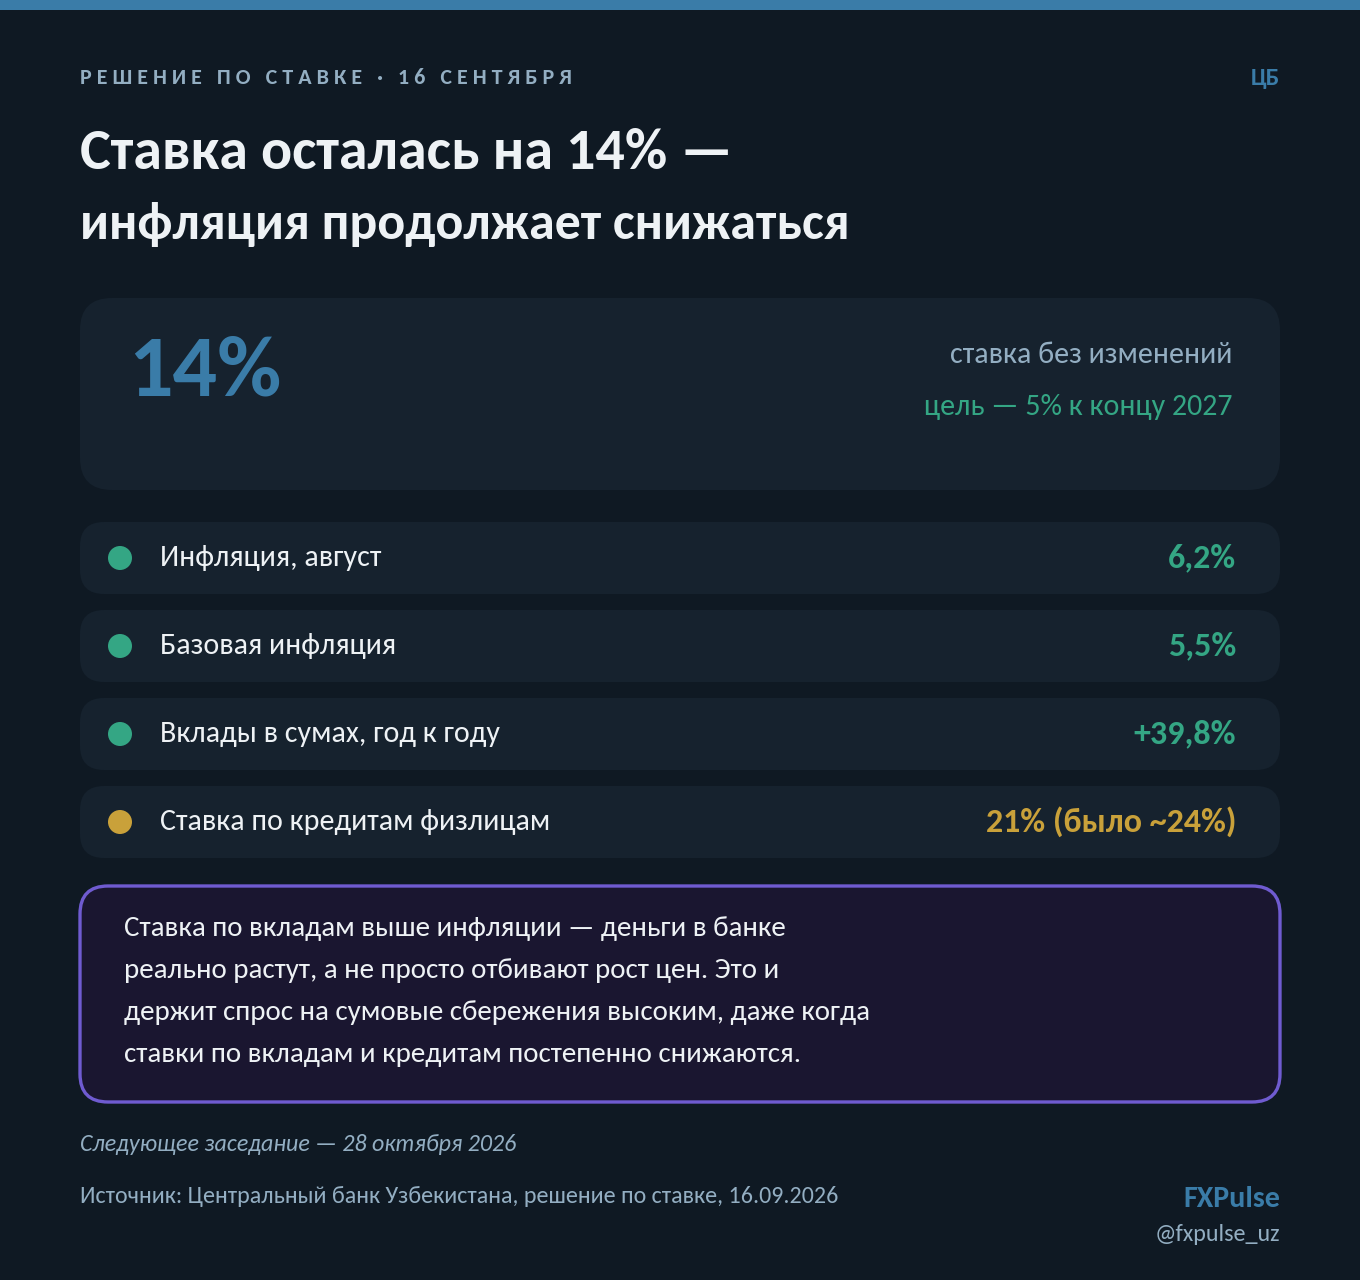
Цифры это подтверждают. Срочные и накопительные вклады в сумах достигли в августе 130 трлн — рост на 39,8% год к году, устойчиво прибавляя каждый месяц: 111 трлн в январе, 120 в апреле, 130 в августе. Мы разбирали этот тренд как признак дедолларизации — доля валютных вкладов в общей денежной массе снижается. Теперь понятен и механизм: не абстрактное «доверие к суму», а конкретная и измеримая причина — реальная доходность сбережений в национальной валюте выше, чем в иностранной.
При этом сами ставки постепенно снижаются, и это тоже стоит держать в поле зрения. Средняя ставка по срочным вкладам населения упала с 20,6% в начале года до 18,9% в июле. Ставки по кредитам физлицам снизились ещё заметнее — с почти 24% до 21%. То есть кредит понемногу дешевеет, деньги становятся доступнее, но привлекательность сбережений в сумах пока не страдает: ставки снижаются медленнее, чем могли бы, именно чтобы сохранить этот баланс.
Куда движется политика
Регулятор подтвердил цель: снизить инфляцию до 5% к концу 2027 года, и обещает сохранять для этого необходимые денежно-кредитные условия — то есть держать ставку достаточно высокой, пока инфляция и особенно инфляционные ожидания устойчиво не приблизятся к цели.
Следующее заседание по ставке назначено на 28 октября. Ждать резкого смягчения к этой дате вряд ли стоит: судя по формулировкам, ЦБ будет двигаться постепенно, ориентируясь в первую очередь на то, как быстро сходятся вниз ожидания населения и бизнеса, а не только официальная инфляция.
Что это значит
Решение оставить ставку без изменений — не пассивность, а осознанный выбор в пользу постепенности. Инфляция снижается, но неравномерно: цифры уже спокойные, ожидания — ещё нет. Экономика работает на высоких оборотах, и в этих условиях резкое удешевление денег рискует снова разогнать цены.
А для тех, кто следит за курсом сума, здесь есть отдельный важный вывод. Высокая ставка — это не только инструмент против инфляции. Это ещё и то, что делает сумовые сбережения выгоднее валютных, и один из факторов постепенной дедолларизации, которую мы наблюдаем в данных всё чаще. Пока разница между инфляцией и ставкой по вкладам остаётся ощутимой, у этого тренда есть все шансы продолжиться.
Источник: Центральный банк Узбекистана, пресс-релиз о решении по основной ставке от 16 сентября 2026 года.
Материал носит аналитический характер и не является инвестиционной рекомендацией. Ежедневные сигналы — в Telegram: @fxpulse_uz