FXPulse | Итоги недели 21–25 сентября: сум против шторма
Курс USD/UZS закрыл неделю на отметке 11 825,40 против 11 839,59 в понедельник утром — сум укрепился на 14 пунктов, или 0,12%. Восьмая неделя подряд с чистым укреплением сума — но за этой скромной цифрой скрывается куда более насыщенная картина.
1. Итог недели
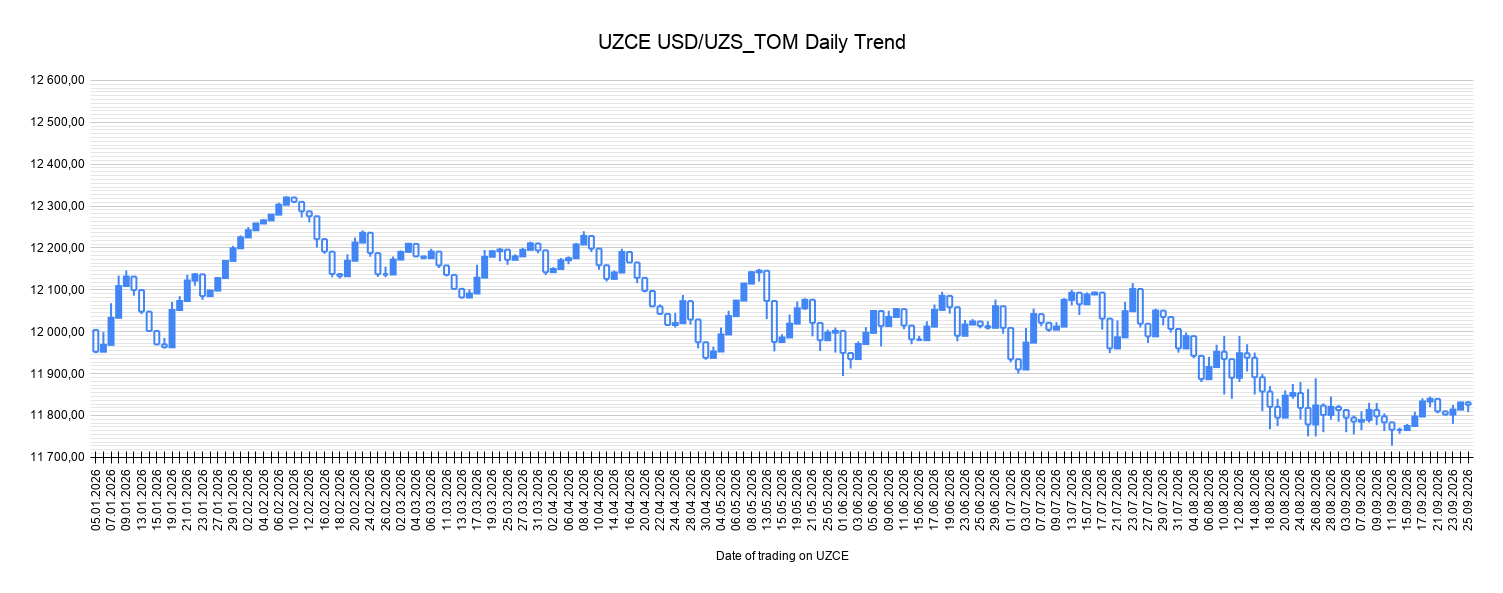
Внутри недели движение было двусторонним. В понедельник-вторник сум резко укрепился — курс ушёл с 11 839 до локального минимума 11 800. В среду-четверг тренд развернулся против сума: на фоне резкого роста доходности американских облигаций курс поднялся до 11 831. В пятницу сум частично отыграл потери, закрывшись на 11 825.
Диапазон дня сжимался всю неделю и в четверг достиг абсолютного минимума за всю историю наблюдений (с августа 2025 года) — 2 пункта. Объём торгов, наоборот, был крайне неравномерным: от $80 млн во вторник (минимум недели) до $212 млн в понедельник (максимум — на фоне позиционирования перед решающей неделей).
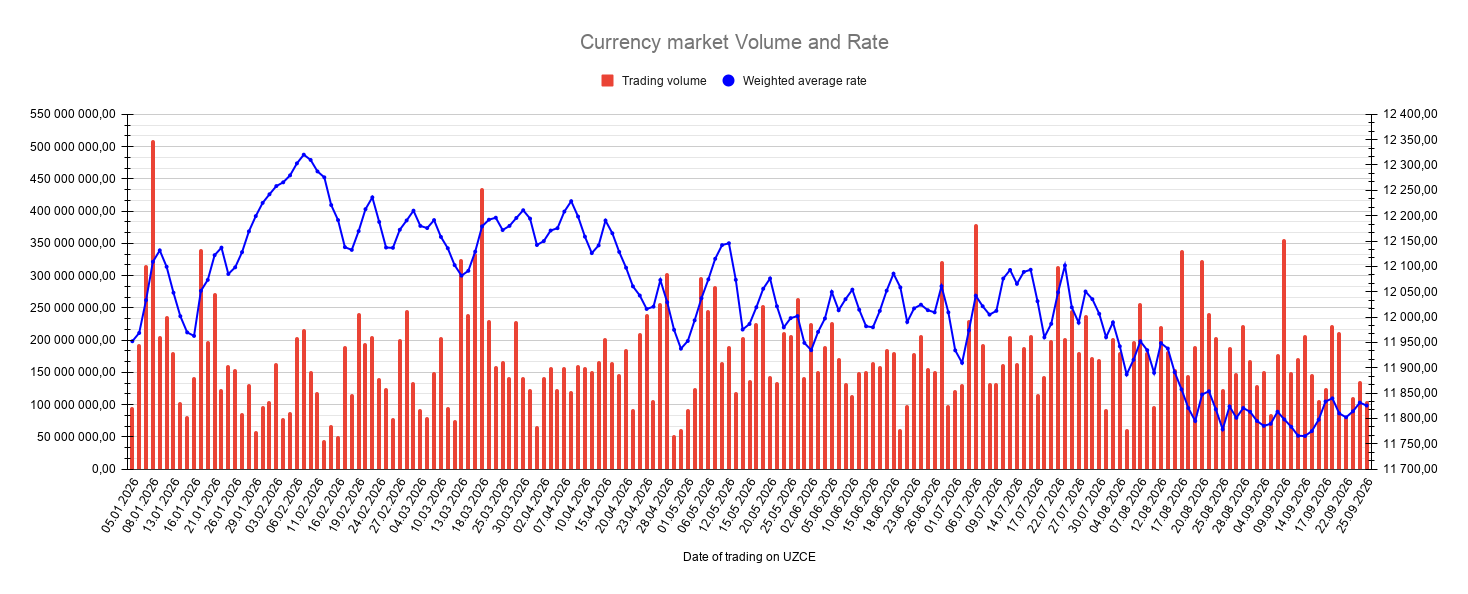
Характер рынка за неделю менялся как минимум дважды: от активной борьбы в начале недели — к почти полной остановке аукциона в середине (четыре сессии подряд без него) — и обратно к движению в конце недели, когда рынок отыгрывал внешний шок уже без официального ориентира.
Внешний фон был жёстче, чем когда-либо за последние месяцы. Доходность десятилетних облигаций США выросла с 4,95% до 5,165% (пик четверга — 5,202%, максимум с 2007 года), доллар прибавил 0,72% и показал лучшую двухнедельную динамику за полгода. Золото подешевело примерно на 2% за неделю, а нефть Brent металась в диапазоне почти $8 — от $99,25 на надеждах на дипломатическое решение по Ирану до $106,60 на пике угроз перекрыть Ормузский пролив.
2. Изменение рыночной структуры
Начало недели прошло в классической борьбе: понедельничный аукцион с гэпом -20,29 п. показал явное преимущество продавцов доллара, диапазон дня достигал 20 пунктов, объём — $212 млн. Но уже со вторника структура резко изменилась: аукцион исчез, диапазон сжался почти до нуля, а объём упал до минимума серии.
Это не пробой и не консолидация в классическом смысле — это скорее временный уход регулятора с рынка на фоне неопределённости: золото у многомесячных минимумов, доходности на максимумах, а до включения в индекс остаются считаные дни. В отсутствие официального ориентира рынок начал сам искать равновесие, и это равновесие сдвинулось не в пользу сума: три из четырёх сессий без аукциона закрылись слабее открытия.
Пятничное восстановление — с минимума 11 808 обратно к 11 825 — показало, что баланс сил не окончательно ушёл от сума, но и не вернулся к нему полностью. Структура недели в целом — это переход от направленного движения к сжатой неопределённости, а затем — к попытке нащупать новое равновесие в конце недели.
3. Поведение ликвидности и ставок
Внутренний фон был на удивление стабильным на фоне внешней турбулентности. Ставка Uzonia на межбанке всю неделю держалась в узком коридоре 13,7966–13,8000% — выше порога 13,60%, который в этой серии наблюдений остаётся ключевым сигналом, а не абсолютный уровень сам по себе. Общая ликвидность банковской системы в нацвалюте плавно росла всю неделю — с 107,8 до 108,6 трлн сум.
ЦБ был активен на стороне абсорбирования: недельное РЕПО в четверг забрало из системы 62,08 трлн сум под 14,00% годовых с полным удовлетворением заявок — сигнал того, что регулятор предпочитает изымать избыточную ликвидность, а не насыщать рынок. На рынке гособлигаций спрос тоже был выражен ярко: аукцион по размещению ГЦБ во вторник собрал заявок на 724,18 млрд сум против плана в 200 млрд — почти в 3,6 раза больше, при доходности около 12,19%.
Иными словами, внутренний контур — ставки, ликвидность, спрос на гособлигации — работал ровно и предсказуемо весь период. Всё давление на курс шло извне — через доходности США, золото и нефть, а не через внутренние ставки или дефицит ликвидности.
4. Проверка гипотез
Что подтвердилось. Тезис о том, что структурный спрос перед включением в GBI-EM держит курс сильнее любых внешних потрясений, получил, пожалуй, самое убедительное подтверждение за весь период наблюдений. Доходность США выросла до максимума с 2007 года, доллар показал лучшую динамику за полгода, а сум потерял за неделю едва ли 0,12% — на порядок меньше, чем аналоги по развивающимся рынкам, которые проседали на 0,5–2,2% в худшую для EM-валют неделю с мая.
Подтвердилась и гипотеза про тенге как опережающий региональный индикатор: седьмая неделя подряд укрепления KZT совпала с относительно спокойным поведением сума, несмотря на общее давление на валюты развивающихся рынков.
Что не подтвердилось. Ожидание, что отсутствие аукциона автоматически означает застой курса. Да, диапазон дня сжимался до рекордных минимумов, но это не помешало курсу пройти путь почти в 30 пунктов за неделю (от 11 800 до 11 831) без единого официального ориентира — рынок торговал сам, и весьма активно.
5. Сценарий на следующую неделю
Базовый сценарий (наиболее вероятный). Курс остаётся в диапазоне 11 780–11 900, с уклоном в сторону крепкого сума в первой половине недели за счёт финального позиционирования перед включением в индекс 30 сентября — и возможным резким движением курса в момент самого включения (вторник). Вес Узбекистана в индексе от JPMorgan, объявление которого уже просрочено, может стать главным триггером движения — в любую сторону.
Альтернативный сценарий. Если доходность UST10Y закрепится выше 5,20%, а золото пробьёт вниз отметку $4 250 (буфер по итогам недели — всего $18–26, минимум за весь период наблюдений), давление на сум может усилиться и увести курс к верхней границе диапазона или за её пределы — особенно если механический спрос от включения в индекс окажется слабее ожиданий.
Вероятностно оцениваю соотношение базового и альтернативного сценариев примерно как 60/40: структурный фактор включения в индекс силён, но давление доходностей и золота накапливается уже третью неделю подряд, и запас прочности по золоту сейчас на минимуме всей серии.
6. Итог: кто контролирует рынок и где главный риск
Эта неделя — лучшая иллюстрация того, что курс сейчас определяет не эмоция дня, а структура: механический спрос перед включением в индекс переигрывает даже самый жёсткий внешний фон за последние месяцы. Пока эта структура работает, сум удерживает позиции почти без усилий регулятора — аукционов почти не было, а курс всё равно держался.
Но структурная поддержка не бесконечна. Она привязана к календарной дате — 30 сентября, и после включения в индекс механический спрос исчезнет. Главный риск следующей недели — не одно конкретное событие, а совпадение сразу нескольких факторов: узкий буфер по золоту, доходности США на многолетних максимумах и завершение эффекта предпозиционирования перед включением — всё это сходится в одной точке в течение нескольких дней.
Новости недели
- BlackRock подписал меморандум с ЦБ по управлению резервами (22 сентября), а спустя три дня Investment Institute BlackRock публично назвал Узбекистан «действительно очень интересным» — наравне со странами Персидского залива и Индией.
- ЦБ, Азиатский банк развития и EBRD один за другим за три дня повысили прогноз роста ВВП Узбекистана на 2026 год — до 7,5–8%, 7,0% и 7,5% соответственно.
- ЦБ впервые опубликовал официальный прогноз дефицита счёта текущих операций — 3,0–3,5% ВВП на 2026 год.
- Цены на пропан выросли на 65% после отмены госрегулирования — риск для сентябрьской инфляции и решения по ставке в ноябре.
- Капитал-рынок продолжает расширяться: 2 октября — собрание акционеров по облигациям AKFA Aluminium на $300 млн на Лондонской бирже; на очереди облигации NBU на $250 млн в Гонконге и IPO Centrum Holding в Лондоне.